

O teto parado do Simples empurra pequenas empresas para uma faixa mais cara sem crescimento real
A mudança aprovada para o MEI expõe uma distorção que continua nas micro e pequenas empresas: faturar mais em reais pode significar apenas acompanhar a inflação.
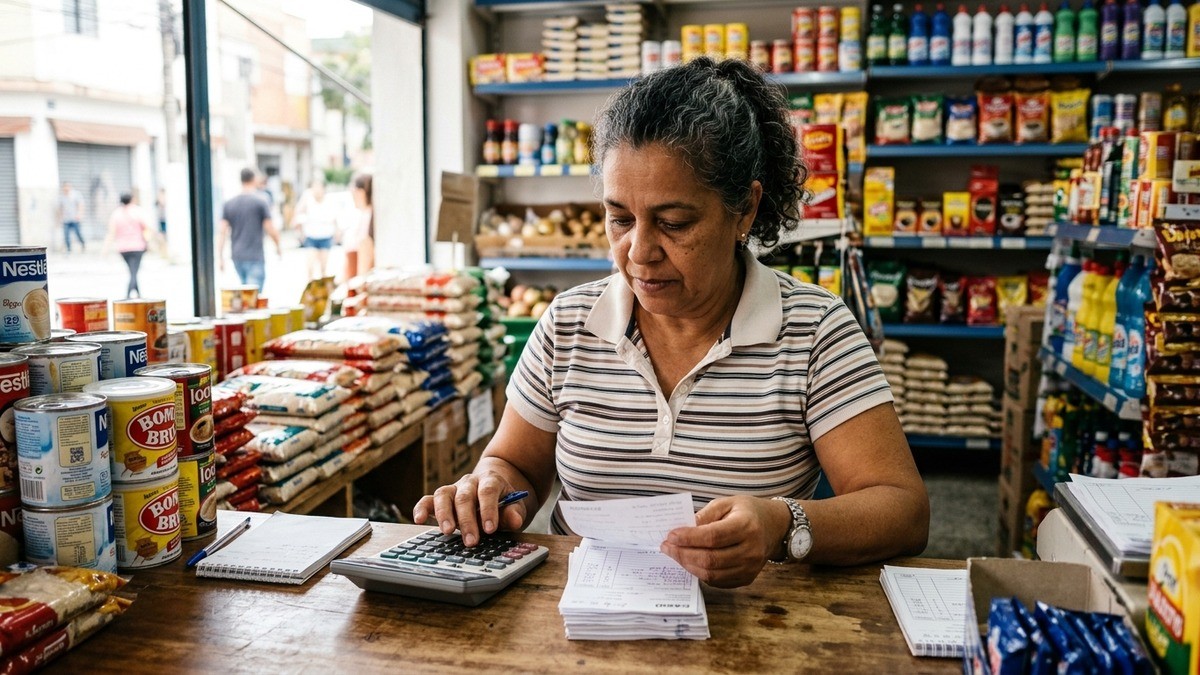
O limite do Simples Nacional está congelado desde 2018, mas os preços e os custos de operação continuaram subindo. O resultado é uma distorção objetiva: uma pequena empresa pode ultrapassar uma faixa de faturamento sem vender mais em termos reais e, ainda assim, passar a recolher mais tributos. A aprovação do novo teto do Microempreendedor Individual, de R$ 110 mil em 2027 e R$ 140 mil em 2028, corrige parte do problema. Para as micro e pequenas empresas, a conta continua aberta.
A FecomercioSP calcula que os limites das empresas enquadradas no Simples perderam 83% do poder de compra em oito anos. Na mesma análise, a federação afirma que uma empresa de pequeno porte com faturamento mensal de R$ 50 mil paga hoje cerca de 30% mais tributos do que pagaria se a tabela tivesse sido corrigida pela inflação. O número não descreve uma perda abstrata. Ele mostra como o enquadramento tributário pode mudar mesmo quando o negócio apenas repassa ao preço a alta de insumos, aluguel e salários.
O caso da própria FecomercioSP ajuda a entender a disputa. A entidade defende a atualização do teto das MPEs enquanto acompanha, no Congresso, a mudança do regime do MEI e os efeitos da redução da jornada de trabalho sobre o comércio e os serviços. A posição não é uma proposta de expansão sem limite. É a defesa de que a tabela preserve o mesmo tamanho econômico das faixas definidas em lei, em vez de transformar inflação em crescimento nominal.
O salto de faturamento pode esconder uma queda de poder de compra
O conceito central é simples. O faturamento nominal é o valor que aparece nas notas e no caixa. O faturamento real desconta a inflação e mostra quanto o negócio efetivamente vendeu em poder de compra. Se uma loja vende a mesma quantidade de mercadorias, mas seus fornecedores reajustam os preços, o faturamento nominal sobe. A empresa pode atravessar o limite de uma faixa sem ter ampliado volume, equipe ou margem.
A legislação do Simples usa a receita bruta anual como referência. O teto do MEI estava em R$ 81 mil desde 2018. A justificativa do Projeto de Lei Complementar 186/2026, elaborado pelo governo federal, registra que o IPCA acumulou 55,4% entre janeiro de 2018 e maio de 2026. Aplicada ao valor original, a correção levaria o limite a R$ 125.873. Com as projeções de inflação até 2028 citadas no texto, o equivalente chegaria a R$ 143.057,50.
A conta explica por que o teto de R$ 140 mil aprovado para 2028 não representa, segundo a justificativa oficial, uma expansão real do regime. Ele se aproxima do valor que os R$ 81 mil de 2018 teriam hoje depois da correção monetária. A diferença entre o teto antigo e o novo parece grande em reais, mas boa parte dela apenas recompõe o dinheiro perdido pela inflação.
O mesmo raciocínio vale para as faixas superiores do Simples. A Agenda Legislativa do Sebrae registra que a Lei Complementar 155/2016 elevou o teto da empresa de pequeno porte para R$ 4,8 milhões e fixou o limite do MEI em R$ 81 mil. A publicação também descreve propostas para atualizar os valores pelo IPCA. A ausência de correção posterior deixa o regime com uma referência nominal que envelhece a cada reajuste de preço.
A FecomercioSP encontrou a distorção no caixa de uma empresa de R$ 50 mil por mês
O exemplo publicado pela FecomercioSP é uma empresa de pequeno porte com faturamento mensal de R$ 50 mil. Anualizado, esse valor corresponde a R$ 600 mil de receita bruta. A federação estima que o negócio paga cerca de 30% mais tributos do que pagaria se os limites da tabela tivessem acompanhado a inflação acumulada desde 2018. O dado não informa o nome comercial da empresa, portanto não é possível atribuir a ela um setor, uma cidade ou uma trajetória que não tenham sido publicados. O que está documentado é o porte econômico e o efeito estimado na tributação.
Essa diferença muda a leitura sobre crescimento. Uma empresa que fatura R$ 50 mil por mês pode ter chegado a esse valor porque subiu o preço de cada produto, não porque passou a vender mais unidades. Se o custo de compra também subiu, a receita maior não vira lucro na mesma proporção. Quando a tabela tributária não acompanha a inflação, a empresa carrega o aumento nominal da receita para uma faixa mais onerosa. Ela fica com menos espaço para pagar folha, repor estoque ou formar capital de giro.
A conta da federação pode ser traduzida em proporção, sem inventar um valor absoluto de imposto. Se a carga que a empresa pagaria em uma tabela corrigida fosse representada por 100 unidades, os 30% adicionais fariam o desembolso subir para 130 unidades. A diferença seria de 30 unidades para cada 100 da referência corrigida. O percentual não permite dizer quantos reais foram pagos sem conhecer atividade, anexo, folha e alíquota efetiva. Permite, porém, medir a direção do efeito: a defasagem transforma a inflação em uma cobrança relativa maior.
O outro número publicado pela FecomercioSP ajuda a dimensionar o risco operacional. Em debate sobre a redução da jornada de trabalho, a entidade apresentou estimativa de aumento imediato de cerca de 10% nos custos das empresas quando a carga semanal cai de 44 para 40 horas sem redução salarial. A federação calculou reflexo mínimo de R$ 160 bilhões por ano na economia. Esse estudo trata de uma mudança trabalhista, não da tabela do Simples, mas ilumina a mesma vulnerabilidade: pequenas empresas têm menos margem para absorver aumentos simultâneos de custo e tributo.
O MEI avançou porque o Congresso criou uma transição com data e valor
O PLP 186/2026 foi aprovado pela Câmara por 461 votos a 4 em 14 de outubro de 2026, segundo a Agência Câmara. O texto prevê R$ 110 mil de receita bruta anual em 2027 e R$ 140 mil em 2028. Também autoriza o MEI a contratar até dois empregados, desde que recebam um salário mínimo ou o piso da categoria, nas atividades previstas na proposta.
O Ministério do Empreendedorismo informou que o pacote seguiu para sanção presidencial depois da aprovação no Congresso. A medida alcança um grupo numeroso. A justificativa do projeto trabalha com aproximadamente 17 milhões de MEIs ativos. O Departamento Nacional de Registro Empresarial e Integração registrou 101.216 desenquadramentos entre 2025 e 2026 por ultrapassagem do limite de R$ 81 mil, conforme o texto enviado ao Congresso.
A transição é relevante porque impede que a mudança seja apenas uma promessa de valor final. O limite intermediário tem data de início, o teto definitivo tem ano de vigência e a autorização de contratação aparece no texto legal. A mesma precisão ainda não existe para as micro e pequenas empresas do Simples. Em 14 de outubro, o presidente da Câmara, Hugo Motta, declarou que o reajuste do Simples deveria ser votado até o fim de 2026, mas também afirmou que a medida tem impacto orçamentário muito maior e não contava com previsão no orçamento naquele momento.
Esse descompasso cria duas velocidades. O MEI recebeu uma regra com valores definidos para 2027 e 2028. A empresa que já está no Simples, mesmo que tenha sido empurrada para uma faixa mais alta por inflação, ficou dependente de uma discussão futura. A aprovação de um teto maior para o MEI não resolve automaticamente o custo de quem já ultrapassou os limites de microempresa ou empresa de pequeno porte.
O aperto tributário se soma a um crédito mais seletivo
A pressão não termina na guia mensal. A Serasa Experian informou que 9,2 milhões de empresas estavam inadimplentes em julho de 2026, com 67,2 milhões de dívidas que somavam R$ 238,6 bilhões. As micro e pequenas empresas concentravam 8,7 milhões de CNPJs negativados, 60,5 milhões de dívidas e R$ 206 bilhões.
A conta média também mostra a diferença entre quantidade e peso financeiro. Cada micro ou pequena empresa inadimplente acumulava, em média, 6,9 contas vencidas. A dívida média por CNPJ era de R$ 23.574,33. O dado não prova que a defasagem do Simples causou cada caso de inadimplência. Ele mostra que a discussão tributária ocorre em um grupo que já enfrenta atrasos, crédito mais restrito e menor capacidade de financiar o capital de giro.
O caso da Serasa Experian é útil por outro motivo. A empresa produziu o indicador a partir de compromissos vencidos comunicados formalmente pelos credores. Isso separa um número de inadimplência de uma impressão sobre dificuldade financeira. Do mesmo modo, o percentual de 30% citado pela FecomercioSP precisa ser lido como estimativa para uma empresa com características específicas, não como uma alíquota universal para todo negócio do Simples.
O próximo passo é comparar receita nominal, faixa e custo antes de crescer
Na segunda-feira, o dono de uma micro ou pequena empresa consegue transformar essa discussão em uma verificação concreta. Primeiro, deve separar a receita bruta dos últimos oito anos, mês a mês, sem misturar faturamento com lucro. Depois, precisa marcar em que mês o negócio passou de faixa e quais reajustes de preço ocorreram no mesmo período. A comparação mostra se houve aumento de unidades vendidas ou apenas recomposição de custos.
O segundo registro é a memória de cálculo do imposto. A empresa deve guardar o DAS, a receita do mês, a folha, o anexo do Simples e a alíquota efetiva de cada período. Com esses dados, o contador consegue simular a diferença entre o enquadramento atual e uma tabela corrigida. A simulação não antecipa uma lei que ainda não foi aprovada, mas identifica quanto da margem está sendo consumido pela faixa vigente.
O terceiro passo é separar os efeitos. A inflação altera preços. A mudança de faixa altera tributos. A jornada altera custo de trabalho. A inadimplência altera acesso a crédito. Colocar tudo em uma única linha impede saber qual problema está reduzindo o caixa. A empresa de R$ 50 mil mensais citada pela FecomercioSP não pode ser tratada como qualquer comércio ou serviço. O número publicado serve como sinal para abrir a conta do próprio negócio, não como licença para repetir uma conclusão sem seus dados.
A história do teto do MEI mostra o que uma regra com data e valor consegue fazer. O teto saiu de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028, em uma recomposição próxima à inflação acumulada. Para as micro e pequenas empresas, a pergunta permanece: quando a tabela será atualizada para que faturar mais em reais deixe de ser confundido com crescer de verdade?
Fontes consultadas
- Seu Dinheiro, com os cálculos e a posição da FecomercioSP sobre os limites das MPEs
- Câmara dos Deputados, texto e justificativa do PLP 186/2026
- Agência Câmara, votação do novo limite do MEI
- Ministério do Empreendedorismo, pacote Prospera MEI
- Sebrae, Agenda Legislativa dos Pequenos Negócios
- Serasa Experian, Indicador de Inadimplência das Empresas de julho de 2026
- FecomercioSP, estimativas sobre custos da redução da jornada
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0

Laura Alves é colunista de Empreendedorismo do Empreender com Sucesso. Explica de forma didática conceitos, formalização (MEI) e práticas para quem está começando um negócio.
Comentários (0)