

Dia 0 da empresa: o que combinar com os sócios antes mesmo de abrir o CNPJ
O acordo entre sócios antes do CNPJ, com MOU, vesting e regras de saída, reduz brigas futuras e dá base para a empresa nascer com governança mínima.
O acordo entre fundadores precisa nascer antes do CNPJ porque a primeira crise de uma empresa costuma começar muito antes da falta de caixa. Ela aparece quando duas pessoas descobrem que usavam a mesma palavra, sociedade, para descrever compromissos diferentes. O Memorando de Entendimentos, ou MOU, serve para transformar essas expectativas em decisões verificáveis sobre trabalho, dinheiro, propriedade intelectual, poder e saída.
O documento não substitui o contrato social nem dispensa orientação jurídica. Ele organiza o Dia 0, fase em que o projeto ainda pode ser testado e os fundadores conseguem negociar sem a pressão de clientes, funcionários, investidores e dívidas. A tese é simples: quanto mais cedo a dupla registrar como vai trabalhar e decidir, menor será o espaço para uma divergência virar disputa sobre a empresa.
O MOU reduz a distância entre a ideia e a obrigação
O MOU funciona como um mapa de premissas. De acordo com a apuração publicada pela Startupi sobre o tema, o documento pode reunir decisões sobre tempo, dinheiro, propriedade intelectual, governança e participação antes da constituição formal do negócio. Isso ajuda a separar duas perguntas que costumam ser misturadas: o que os fundadores pretendem fazer e quais obrigações já estão assumindo entre si.
Essa separação tem consequência prática. Uma conversa informal pode registrar a intenção de abrir uma plataforma de gestão. Um MOU bem escrito precisa avançar para perguntas como quem vai construir o primeiro produto, quem terá dedicação integral, qual será o limite de gastos sem consulta ao outro e qual evidência autoriza continuar depois do teste inicial.
O documento também deve indicar quais cláusulas têm efeito imediato e quais serão levadas para o contrato social, para um acordo de sócios ou para contratos específicos. Sem essa distinção, o papel pode criar uma falsa sensação de segurança. A função do MOU é tornar as premissas visíveis e preparar os instrumentos definitivos, não esconder a necessidade deles.
A divisão de quotas precisa seguir contribuição, risco e compromisso
O primeiro erro costuma ser dividir a empresa em partes iguais por reflexo de amizade. A divisão pode ser igual, mas precisa ser explicada. Os fundadores devem listar capital colocado, horas disponíveis, conhecimento técnico, acesso a clientes, responsabilidade operacional e riscos assumidos. O debate fica mais produtivo quando cada item aparece na mesa e deixa de ser tratado como favor pessoal.
Uma planilha simples pode registrar quatro blocos: dinheiro, trabalho, ativos e responsabilidade. Dinheiro inclui aporte inicial e despesas pagas por cada pessoa. Trabalho inclui horas semanais, função e prazo de dedicação. Ativos incluem código, marca, domínio, base de dados, receita, método e relacionamento comercial. Responsabilidade inclui decisões que recaem sobre cada fundador, como vendas, produto, financeiro ou operação.
A regra precisa prever o que acontece se a contribuição mudar. Se um fundador prometeu dedicação exclusiva e passa a trabalhar dez horas por semana, a participação permanece intacta? Se um deles coloca R$ 20 mil e o outro entrega quatro meses de desenvolvimento, como a dupla registra essa diferença? A resposta pode ser renegociada, mas deve existir um método, uma data de revisão e uma forma de documentar o acordo.
O vesting transforma permanência em participação adquirida
Vesting é o mecanismo que libera uma participação ao longo do tempo ou conforme metas definidas. O cliff é o período inicial em que nada é adquirido. Depois dele, a participação pode ser liberada mensalmente, por etapas ou mediante marcos de entrega. A lógica protege a empresa de entregar uma fatia integral a alguém que deixa o projeto no começo.
O MOU deve registrar a porcentagem sujeita ao vesting, o período total, o cliff, os critérios de saída e o tratamento das quotas ainda não adquiridas. Também precisa distinguir uma saída sem culpa, uma saída voluntária, uma violação grave do acordo e uma situação de incapacidade. Cada cenário pode ter uma consequência diferente, mas a fórmula não pode surgir pela primeira vez durante a briga.
Um exemplo ajuda a testar o texto. Suponha que dois fundadores reservem 80% da empresa para si, com 40% para cada um, e sujeitem a totalidade de cada participação a quatro anos de vesting com cliff de doze meses. Se um deles sair antes do primeiro ano, a regra pode prever que nenhuma parcela foi adquirida. Se sair depois de dezoito meses, o acordo precisa dizer se a pessoa mantém a parte correspondente ao tempo cumprido e como o restante retorna à empresa ou aos sócios.
Esse exemplo é uma simulação editorial, não uma recomendação de percentual. O importante é que a conta seja escrita antes de o resultado depender da interpretação de cada lado.
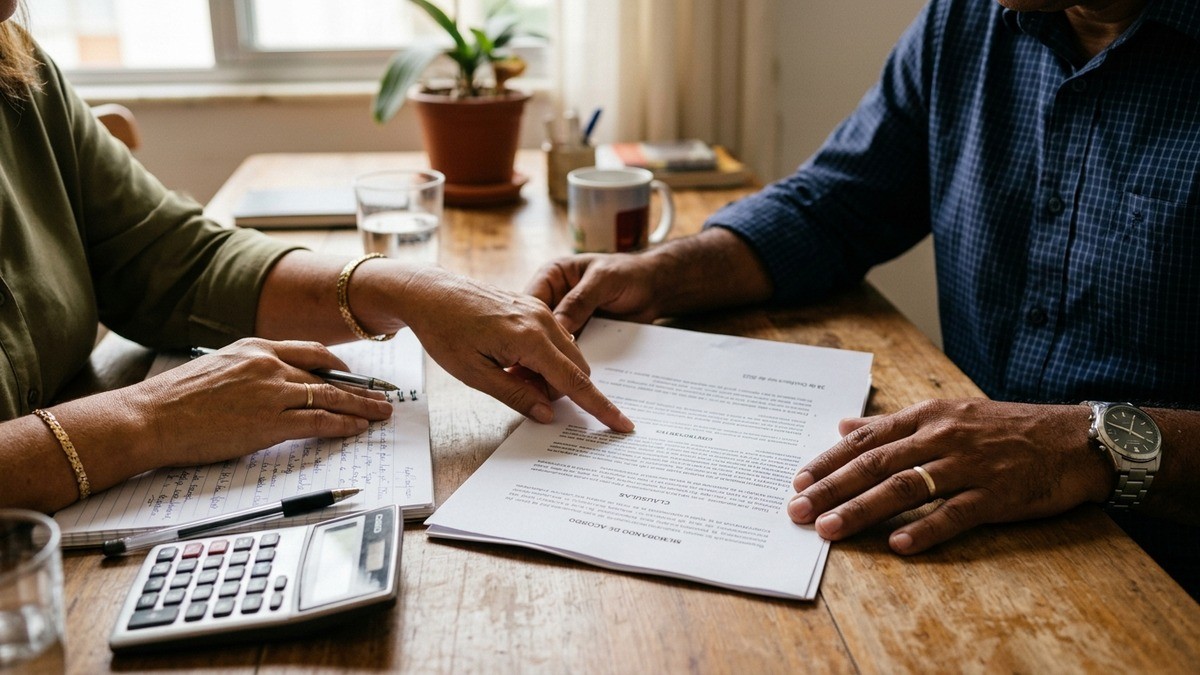
O caso da Lincros mostra por que a governança começa antes da rodada
Um caso público ajuda a dimensionar o que está em jogo quando uma empresa passa a negociar participação. A Lincros, de Blumenau, vendeu 41% de suas ações para a Sequoia por R$ 38 milhões em 2021, segundo registros publicados pela Associação Catarinense de Tecnologia e pelo Valor Econômico. A negociação também previa uma opção de compra do controle a partir do terceiro ano.
O caso não prova que a operação nasceu de um MOU entre fundadores, e não há base para afirmar isso. Ele serve para mostrar a diferença entre uma ideia e uma empresa que precisa explicar sua estrutura de propriedade, sua tecnologia e as condições de uma entrada relevante. A mesma disciplina aparece em escala menor quando dois empreendedores discutem a entrada de um investidor-anjo ou a saída de um sócio.
A conta desta matéria cruza dois dados divulgados sobre a Lincros. A empresa tinha receita líquida de R$ 16 milhões em 2020 e a transação de 41% foi anunciada por R$ 38 milhões. Dividindo o valor da operação pela participação vendida, chega-se a uma avaliação implícita de aproximadamente R$ 92,7 milhões para 100% da companhia. Essa conta é uma inferência aritmética sobre os dados publicados, não uma avaliação oficial da empresa. Ela mostra por que o percentual isolado diz pouco: preço, direitos de controle, opção futura e desempenho esperado precisam ser lidos juntos.
Para uma empresa no Dia 0, a lição é objetiva. Se o futuro investidor perguntar quem tem o código, quem pode vender a marca, quem decide uma mudança de produto e como uma saída será precificada, a resposta precisa estar na documentação. Um cap table sem histórico de aportes e compromissos pode gerar dúvida mesmo quando o produto é bom.
A propriedade intelectual precisa ter dono identificável
O código feito por um fundador, a marca escolhida pela equipe, a base de dados construída durante o teste e os materiais produzidos por prestadores não devem ficar em uma zona cinzenta. O MOU pode estabelecer que os ativos desenvolvidos para o projeto serão cedidos ou licenciados à futura empresa, desde que a transferência seja formalizada no instrumento adequado.
O INPI informa que o registro de programa de computador pode dar maior segurança jurídica ao titular em uma disputa de autoria ou titularidade. O pedido é feito online e exige documentação específica, incluindo o resumo digital do código e a declaração de veracidade. O registro não corrige uma divisão mal feita entre fundadores, mas cria uma trilha documental para o ativo que será usado pela empresa.
O Radar Tecnológico do INPI analisou uma lista de 2.478 startups e encontrou 68 pedidos de patente, além de 98 registros de programas de computador. O estudo identificou a Muxi como a startup com maior quantidade de registros de software entre as empresas analisadas, com oito registros. O número não mede o valor da Muxi nem autoriza comparar empresas de setores diferentes. Ele demonstra que a proteção da tecnologia pode ser observada em registros concretos, e não somente em promessas feitas durante a fundação.
O Sebrae também trata a propriedade intelectual para startups como tema que envolve marcas, patentes, software, proteção e alternativas de financiamento. Para o fundador, a tarefa de segunda-feira é fazer um inventário: listar cada ativo, indicar quem criou, onde está armazenado, qual documento comprova a titularidade e qual transferência ainda falta. O inventário deve ser anexado ao MOU ou referenciado por ele.
O Código Civil torna algumas omissões especialmente perigosas
O contrato social de uma sociedade limitada precisa informar, entre outros elementos, o capital, a quota de cada sócio, a forma de integralização, a administração e a participação nos lucros e perdas. O Código Civil também estabelece que, na omissão do contrato, a cessão de quota a pessoa estranha à sociedade pode ser impedida por titulares de mais de um quarto do capital.
Isso muda a qualidade da conversa no Dia 0. A pergunta deixa de ser somente quanto cada um possui e passa a incluir como uma quota pode ser transferida, quem aprova a entrada de terceiro, qual maioria decide uma mudança importante e como o sócio que sai recebe sua participação. A resposta pode estar no contrato social, em acordo separado ou em instrumentos complementares, desde que os documentos conversem entre si.
Também é necessário separar remuneração de participação. Um fundador pode receber pró-labore pelo trabalho e continuar titular de quotas. Pode haver aporte que será convertido em participação ou tratado como empréstimo. Cada escolha altera o risco, o caixa e o poder de decisão. Escrever tudo em uma única frase, como cada um coloca o que puder e recebe uma parte justa, empurra a decisão para o pior momento.
A governança precisa impedir o empate e registrar as decisões
Dois sócios com 50% cada podem travar uma decisão. O MOU deve listar assuntos que exigem consenso, assuntos decididos por maioria e assuntos delegados a um responsável. Entre os temas que merecem regra estão contratação de dívida, entrada de investidor, venda de ativo relevante, contratação de parente, mudança do produto, uso da propriedade intelectual e encerramento da operação.
Uma reunião mensal com pauta, ata e responsáveis já cria um histórico útil. A ata deve registrar decisão, prazo, pessoa responsável e condição de revisão. Essa rotina evita que a memória de uma conversa em um aplicativo seja usada como única prova do combinado.
O texto deve prever uma sequência para o impasse. Primeiro, uma reunião específica. Depois, mediação por terceiro escolhido previamente. Por fim, o mecanismo jurídico aplicável ao caso. A previsão não elimina o conflito, mas impede que cada sócio invente uma rota quando a decisão já estiver bloqueando a empresa.
A saída precisa ser calculável antes de virar assunto pessoal
O MOU deve responder como alguém pode sair, quando os demais têm preferência para comprar sua participação, como será calculado o preço e em quantas parcelas o pagamento ocorrerá. Também pode tratar morte, incapacidade, abandono, concorrência, confidencialidade e uso de ativos criados durante a parceria.
Há diferença entre o valor contábil da empresa, o valor de uma rodada e o preço negociado em uma venda. O documento precisa dizer qual referência será usada ou qual procedimento produzirá o preço. Uma avaliação independente, uma fórmula com receita, um múltiplo previamente limitado ou uma negociação entre as partes são caminhos possíveis, mas cada um tem efeito diferente.
Os dados do IBGE ajudam a explicar por que o teste inicial precisa ter prazo e critério. No estudo sobre demografia das empresas e empreendedorismo, o instituto registrou 405,6 mil nascimentos de empresas empregadoras em 2022. A taxa de nascimento foi de 15,3%. Entre as empresas nascidas em 2021, 79,6% sobreviveram ao primeiro ano. No setor de informação e comunicação, a sobrevivência no primeiro ano foi de 78,9%.
Esses números não medem a chance de uma startup específica prosperar e não permitem atribuir a causa da sobrevivência ao MOU. Eles mostram que a fase inicial é uma etapa de seleção real. Por isso, o documento deve definir o que será testado em 30, 60 ou 90 dias, qual resultado encerra o experimento e quem tem autoridade para propor um pivô.
O dono de negócio pode sair do papel na segunda-feira
Na segunda-feira, reúna os fundadores por duas horas e abra uma planilha com cinco colunas: decisão, responsável, prazo, evidência e consequência. Preencham primeiro as dez perguntas que podem gerar uma briga: quem trabalha quanto, quem coloca dinheiro, quem pode contratar, quem decide o produto, quem possui o código, quem é dono da marca, como entra um investidor, como alguém sai, como o impasse termina e quando o projeto será encerrado.
Em seguida, anexem os documentos existentes: comprovantes de aporte, versões de código, registros de marca, contratos de freelancer, domínios, apresentações e listas de clientes. Marquem cada item como pertencente a uma pessoa, à empresa já constituída ou ao projeto ainda sem titularidade formal. O que estiver sem resposta vira pendência com responsável e data, não uma promessa vaga.
Depois, façam três simulações no papel: um fundador sai após seis meses, um investidor oferece dinheiro por participação e o produto precisa mudar de direção. Para cada cenário, escrevam quem decide, qual ativo fica, como o dinheiro é tratado e que documento precisa ser assinado. Se a dupla não consegue calcular o resultado, ainda não existe acordo suficiente para abrir a sociedade.
Por fim, levem a versão a um advogado com experiência societária e em propriedade intelectual. A revisão deve verificar compatibilidade entre MOU, contrato social, acordo de sócios, contratos de trabalho e cessões de direitos. Assinem somente depois de entender quais obrigações são imediatas, quais dependem da constituição da empresa e quais precisam de instrumento separado.
O Dia 0 termina quando as expectativas viram decisões documentadas
Fundar com alguém exige mais do que confiança e entusiasmo. Exige uma descrição objetiva do trabalho, do capital, da tecnologia, do poder de decisão e da saída. O MOU é útil porque força essa conversa antes que o negócio tenha valor suficiente para transformar cada divergência em disputa.
O documento também precisa ser revisado quando houver mudança material: entrada de investidor, novo produto, contratação de equipe, aporte desigual, aquisição de tecnologia ou alteração de dedicação. Uma versão antiga não deve continuar governando uma empresa que já mudou.
Fontes consultadas
- Startupi, O Dia 0 da startup: a importância do MOU
- Planalto, Lei nº 10.406/2002, Código Civil
- INPI, Guia Básico para registro de programa de computador
- INPI, Uso do Sistema de Propriedade Industrial pelas startups
- Sebrae, Propriedade intelectual para startups
- IBGE, Demografia das Empresas e Estatísticas de Empreendedorismo
- ACATE, Lincros de Blumenau vende 41% das ações por R$ 38 milhões
- Valor Econômico, Sequoia compra 41% da Lincros por R$ 38 milhões
Por Laura Alves
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0

Laura Alves é colunista de Empreendedorismo do Empreender com Sucesso. Explica de forma didática conceitos, formalização (MEI) e práticas para quem está começando um negócio.

Comentários (0)