

IFIX em queda abre janela: por que o VILG11 lidera as recomendações para setembro
O IFIX fechou agosto em queda de 1,46%. Para quem olha apenas o movimento do mês, parece notícia ruim. Para quem compara com a média histórica, é outra leitura: o índice de referência dos fundos imobiliários está negociando a 0,86 vez o valor...
O recuo de 1,46% do IFIX em agosto não transforma qualquer fundo barato em oportunidade. Ele aumenta a importância de separar desconto patrimonial, renda recorrente e risco operacional. Nesse filtro, o VILG11 aparece como uma das teses mais observadas para setembro porque reuniu quatro indicações em um levantamento com nove instituições, negocia abaixo do valor patrimonial e mantém uma carteira logística com ocupação elevada. A tese depende de execução, porém: o investidor precisa acompanhar contratos, caixa e a origem dos rendimentos antes de comprar.
O desconto do VILG11 só importa quando a operação sustenta o patrimônio
O preço sobre valor patrimonial, conhecido como P/VP, compara o valor de mercado das cotas com o patrimônio líquido contabilizado pelo fundo. Quando o indicador está em 0,86, como aparece na análise que motivou esta matéria, o mercado negocia cada R$ 1,00 de patrimônio por cerca de R$ 0,86. A diferença equivale a um desconto aproximado de 14%.
Esse cálculo é um ponto de partida, não uma conclusão. O patrimônio de um fundo imobiliário inclui imóveis, participações e aplicações financeiras avaliados conforme regras próprias. Se a carteira perde qualidade, se a vacância cresce ou se a dívida pesa sobre o caixa, o desconto pode refletir um problema real. A leitura correta exige cruzar o P/VP com ocupação, prazo dos contratos, concentração de locatários, liquidez e capacidade de distribuir renda.
A B3 trata o IFIX como referência para o desempenho de fundos imobiliários listados. O índice funciona como termômetro do segmento, mas não descreve a situação de cada fundo. Em agosto, o indicador recuou 1,46%, segundo dados repercutidos pela Genial Investimentos. A queda mostra pressão no mercado de cotas, especialmente quando juros longos, incertezas fiscais e cenário eleitoral alteram a exigência de retorno dos investidores.
Quatro indicações colocaram o fundo logístico no centro do ranking de setembro
O levantamento publicado pelo Seu Dinheiro consultou nove bancos, corretoras e casas de análise. O VILG11 recebeu quatro indicações, resultado que o colocou no topo da seleção para setembro. A informação tem um limite importante: uma recomendação de carteira representa a visão de uma instituição em determinado cenário, e não uma promessa de valorização.
O InfoMoney publicou uma seleção anterior com nove instituições e também registrou quatro indicações para o VILG11. Na mesma tabela, outros fundos alcançaram quatro ou mais menções. Essa coincidência ajuda a identificar uma preferência recorrente entre analistas, mas não substitui a leitura do relatório gerencial. O investidor deve perguntar por que o fundo foi escolhido e quais premissas fariam a recomendação deixar de fazer sentido.
O racional citado nas análises combina ativos logísticos, contratos de prazo mais longo e desconto em relação ao patrimônio. O Santander apontou o fundo como favorito no segmento logístico, enquanto a matéria do Seu Dinheiro destacou que 86% dos vencimentos contratuais estão programados para depois de 2028. Quanto maior o prazo médio ponderado dos contratos, maior tende a ser a previsibilidade do aluguel, embora ainda existam riscos de renegociação, inadimplência e concentração.
Os contratos longos reduzem a pressão imediata sobre a receita
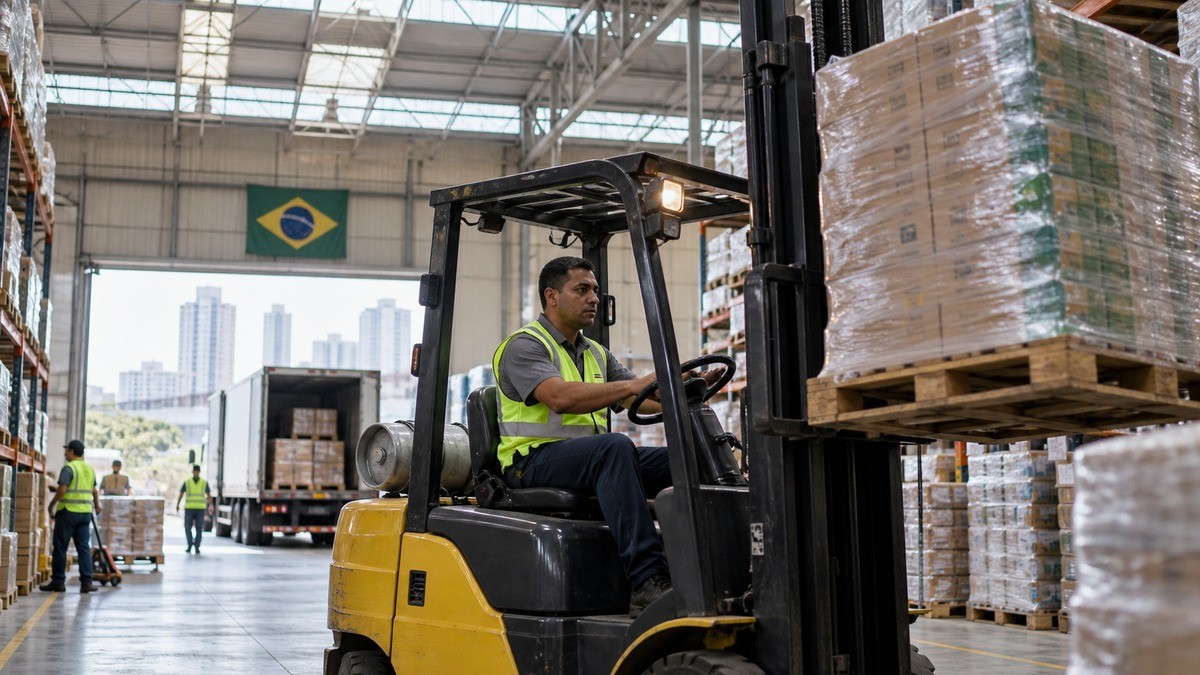
O VILG11 reúne imóveis logísticos e industriais voltados a armazenagem e distribuição. O material analisado informa um portfólio com 12 galpões em sete estados, área bruta locável própria de aproximadamente 396 mil metros quadrados e 62 locatários. A taxa de ocupação aparece próxima de 100%. Esses números apontam para diversificação geográfica e de inquilinos, mas precisam ser atualizados a cada relatório.
O prazo contratual é o ponto mais relevante dessa fotografia. Se 86% dos vencimentos estão depois de 2028, uma parcela grande da receita não precisa ser renegociada no curto prazo. Isso reduz o risco de uma queda imediata nos aluguéis. Não elimina, entretanto, o risco de crédito dos locatários, de revisão contratual ou de perda de valor dos imóveis.
Também importa saber como a ocupação foi medida. Ocupação física considera área vazia. Ocupação financeira considera a receita contratada e pode mudar com descontos, carências e revisões. Um fundo pode apresentar galpões ocupados e, mesmo assim, registrar receita abaixo do potencial quando novos contratos ainda estão em período de concessão.
O relatório do fundo reproduzido pelo Clube FII registrou, em junho, ocupação financeira de 99,5% e inadimplência líquida de 0,0%. O mesmo documento indicou distribuição de R$ 0,82 por cota, resultado total de R$ 11,5 milhões e uma faixa estimada entre R$ 0,80 e R$ 0,87 por cota para o segundo semestre. Esses dados são primários porque vêm do relatório gerencial produzido para acompanhar o fundo, ainda que o arquivo esteja hospedado em uma plataforma de consulta.
A venda de HGLG11 converteu uma posição em caixa e ganho de capital
O caso concreto que ajuda a entender a gestão do VILG11 está na venda de cotas do HGLG11. Conforme o relatório gerencial de julho citado pelo Seu Dinheiro e pela página de acompanhamento do fundo, foram alienadas 420.776 cotas, com ganho de capital de R$ 4,15 milhões, equivalente a aproximadamente R$ 0,28 por cota do VILG11. A posição remanescente foi informada em 2.242.698 cotas, avaliadas em R$ 330,6 milhões.
Essa operação tem dois efeitos diferentes. O primeiro é financeiro: a venda libera recursos que podem ser usados em novas aquisições, amortização ou distribuição, conforme a decisão da gestão. O segundo é contábil e econômico: o ganho de capital pode elevar o resultado de um período, mas não deve ser confundido com aluguel recorrente. Se o investidor considera esse ganho como renda permanente, a projeção fica mais otimista do que a operação permite.
O Clube FII registrou que o fundo vinha reduzindo a posição em HGLG11 e acumulava ganhos de capital com essas vendas. A análise do Santander, por sua vez, avaliou que o caixa reforçado poderia abrir espaço para novas aquisições. A oportunidade só se confirma se a gestão reinvestir os recursos em ativos capazes de preservar ou ampliar a renda, sem assumir dívida excessiva nem comprar imóveis com retorno inferior ao custo de capital.
O rendimento anunciado parece elevado, mas a conta precisa ser refeita pelo investidor
O rendimento referente a agosto foi mantido em R$ 0,82 por cota, com pagamento previsto para 15 de setembro de 2026 aos investidores posicionados até o fechamento de 31 de agosto. A informação foi publicada pelo FIIs.com.br. Com a cota encerrando agosto em R$ 94,74, o rendimento mensal equivaleu a aproximadamente 0,86%, segundo o mesmo acompanhamento.
Há uma conta simples que ajuda a dimensionar o número. Se o investidor recebesse R$ 0,82 todos os meses, teria R$ 9,84 por cota em 12 meses. Dividindo R$ 9,84 por R$ 94,74, o retorno anualizado chegaria a aproximadamente 10,39%, antes de considerar variação da cotação, impostos aplicáveis a cada situação e custos de negociação. Essa é uma anualização, não uma promessa de que os próximos 12 pagamentos serão iguais.
Para visualizar a escala, uma aplicação de R$ 15 mil ao preço de R$ 94,74 compraria cerca de 158 cotas, desconsiderando taxas e fracionamentos. Com doze pagamentos de R$ 0,82, os proventos brutos somariam cerca de R$ 1.557,95. A conta também mostra a fragilidade da tese: se o rendimento cair, se a cota subir ou se o investidor comprar em outro preço, o percentual muda.
O relatório de junho informou distribuição de R$ 0,82 por cota diante de resultado total de R$ 0,77 por cota, com apoio de ganhos de capital e resultado acumulado. Por isso, o investidor deve acompanhar a diferença entre resultado recorrente, ganhos de venda e reserva não distribuída. Renda sustentável vem dos aluguéis e de receitas financeiras recorrentes; ganhos extraordinários podem complementar o pagamento, mas não deveriam ser tratados como salário permanente do fundo.
O cenário de juros torna o desconto mais sensível
Fundos imobiliários competem com títulos de renda fixa. Quando os juros futuros sobem, a renda fixa passa a oferecer retorno mais atraente com menor volatilidade de preço, e as cotas de FIIs podem sofrer. Quando a curva recua, o desconto patrimonial tende a chamar mais atenção. Esse mecanismo explica parte da reação do setor, mas não define sozinho o caminho do VILG11.
O InfoMoney registrou que analistas mantinham postura mais conservadora diante de juros reais elevados, inflação de serviços e incertezas políticas. A publicação também citou projeção de Selic ainda alta no fim do ano. Para um fundo de galpões, juros elevados podem pressionar o preço da cota e encarecer novas aquisições. Ao mesmo tempo, uma carteira ocupada e com contratos longos pode proteger a geração de caixa durante o período de maior exigência de retorno.
A comparação com renda fixa precisa usar o mesmo horizonte e o mesmo risco. O dividendo do VILG11 não é garantido, a cota pode cair e a liquidez diária pode variar. Um investidor que precisa do dinheiro em poucos meses não deve transformar um desconto patrimonial em justificativa para concentrar a carteira.
Três riscos podem quebrar uma tese que parece defensiva
O primeiro risco é a vacância. Mesmo uma carteira ocupada pode perder receita quando um contrato termina e o imóvel demora a ser relocado. O segundo é a concentração. Sessenta e dois locatários diluem o risco, mas o investidor precisa verificar quanto da receita depende dos maiores ocupantes e quais setores eles representam.
O terceiro é a alocação do caixa. A venda de HGLG11 gera flexibilidade, mas também cria uma decisão difícil. Se o dinheiro permanecer aplicado com retorno menor, a renda pode perder força. Se for usado em uma aquisição ruim, o fundo troca liquidez por um ativo que pode gerar problemas de ocupação ou manutenção.
Há ainda o risco de usar distribuição passada para projetar renda futura. O pagamento de R$ 0,82 por cota é um dado observado, não uma garantia. O investidor precisa ler o relatório mensal e conferir se o resultado recorrente cobre a distribuição, qual o tamanho da reserva e se houve eventos não recorrentes no período.
O investidor deve testar a tese com quatro documentos antes de comprar
O passo prático é montar uma ficha simples antes do aporte. Primeiro, abra o relatório gerencial mais recente e registre ocupação financeira, inadimplência, prazo médio dos contratos e concentração de receita. Segundo, separe o resultado recorrente dos ganhos de capital e anote quanto da distribuição dependeu de cada fonte.
Terceiro, compare a cotação do dia com o valor patrimonial por cota e calcule o P/VP, sem usar o desconto como único critério. Quarto, leia os comunicados sobre aquisições, vendas, renegociações e endividamento. Só depois defina um limite de exposição e divida o aporte em parcelas compatíveis com o seu caixa.
Uma regra operacional possível é reservar quatro semanas para a entrada: o investidor define o valor total, divide em quatro partes e só altera o plano se o relatório revelar mudança concreta na operação. A regra não protege contra perdas, mas reduz a dependência de escolher um único pregão. Também obriga o investidor a atualizar a análise em vez de comprar com base no ranking de uma matéria.
O VILG11 aparece entre as recomendações de setembro porque combina desconto, escala logística, contratos longos e distribuição recente estável. A tese fica mais forte quando os relatórios confirmam ocupação, caixa e resultado recorrente. Ela perde força se o pagamento depender cada vez mais de vendas, se a concentração aumentar ou se a gestão comprometer o caixa em aquisições de baixa qualidade. O desconto do IFIX abriu uma janela de análise. Não retirou a necessidade de escolher com método.
Fontes consultadas
Seu Dinheiro, Mau humor do mercado deixa fundo imobiliário favorito dos analistas 15% mais barato
InfoMoney, Papel, tijolo ou híbrido? Veja os fundos imobiliários recomendados em agosto
FIIs.com.br, VILG11 define dividendos aos cotistas e informa data de pagamento
Clube FII, relatório gerencial do Vinci Logística referente a junho de 2026
B3, Índice de Fundos de Investimentos Imobiliários, estatísticas históricas
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0

Somos o maior portal de empreendedorismo do Brasil. Nascemos da crença inabalável de que todo mundo tem dentro de si o potencial para construir algo extraordinário basta acessar a mentalidade certa. Com mais de 1,3 milhão de seguidores no Instagram e milhares de leitores diários no nosso portal, criamos conteúdo que transforma: dicas práticas de negócios, histórias reais de superação, estratégias de marketing e desenvolvimento pessoal que você pode aplicar hoje mesmo.

Comentários (0)