

Margem da Petrobras supera a da Saudi Aramco, mas a vantagem depende de eficiência e preço
O resultado mostra como custo, produção e refino transformam receita em lucro, mas também expõe a dependência de fatores que o empreendedor não controla.
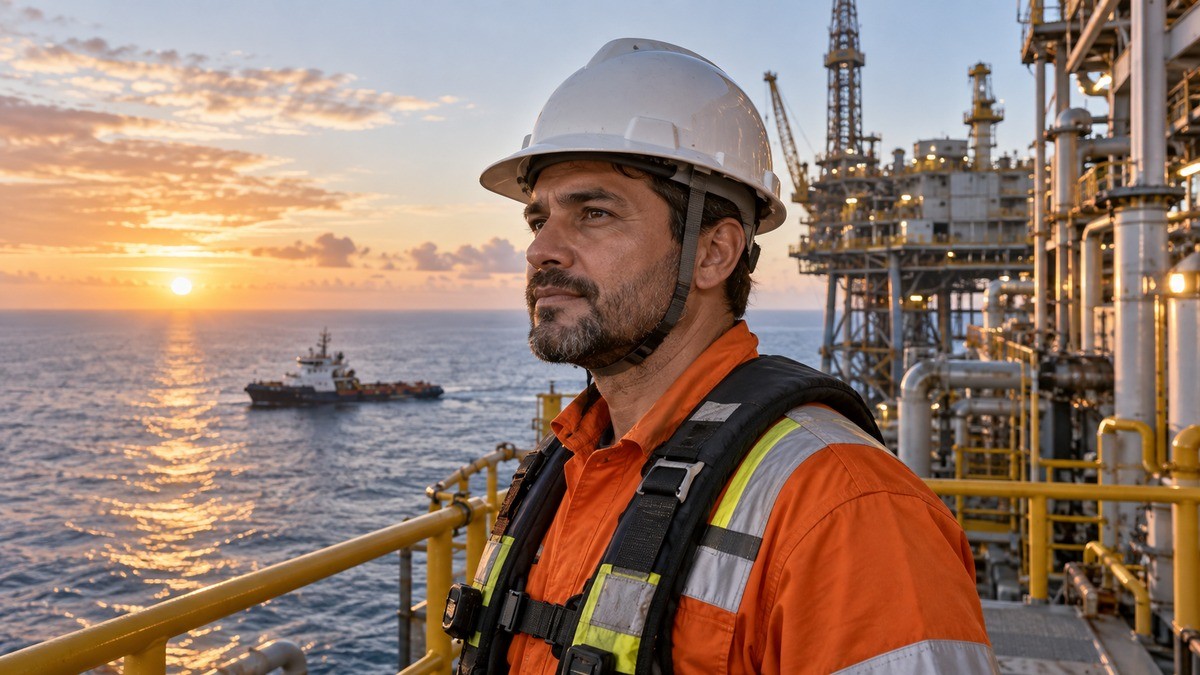
A Petrobras deixou para trás a Saudi Aramco na margem de lucro no primeiro semestre de 2026 porque conseguiu combinar três elementos que qualquer negócio precisa acompanhar: custo unitário, volume vendido e uso dos ativos. O levantamento do Dieese e da Federação Única dos Petroleiros (FUP), reproduzido pelo UOL, calculou margem líquida de 29,15% para a companhia brasileira, contra 25,48% da petroleira saudita. A diferença foi de 3,67 pontos percentuais.
Em termos simples, a margem mostra quanto sobra depois que a empresa paga os custos e as despesas. A cada US$ 100 faturados, a Petrobras reteve US$ 29,15 como lucro líquido. A Saudi Aramco reteve US$ 25,48. A conta é pequena quando vista em uma venda isolada, mas vira uma diferença de US$ 3,67 a cada US$ 100 de receita. Em operações que movimentam bilhões, eficiência medida em pontos percentuais muda o resultado final.
O dado não transforma a Petrobras na maior empresa do setor. A Aramco continua com escala superior, reservas maiores e produção de hidrocarbonetos de 11 milhões de barris equivalentes por dia no primeiro semestre, segundo os resultados divulgados pela própria companhia. A Petrobras teve produção própria recorde de 3,34 milhões de barris de óleo equivalente por dia no segundo trimestre, conforme o relatório operacional da Petrobras. O conceito útil aqui é outro: tamanho e rentabilidade são medidas diferentes.
A Petrobras transformou produção maior em custo menor por barril
O caso concreto da Petrobras ajuda a separar faturamento de eficiência. No segundo trimestre, a companhia informou que a produção própria de óleo, líquido de gás natural e gás natural alcançou 3,34 milhões de barris equivalentes por dia. O número foi 14,1% superior ao mesmo trimestre de 2025 e 3,4% maior que o primeiro trimestre de 2026. A alta veio do avanço de plataformas como Maria Quitéria, Alexandre de Gusmão, P-78 e P-79, além da melhora na operação de campos do pré-sal.
O ganho não veio apenas de colocar mais produto no mercado. A Petrobras informou que a eficiência operacional dos ativos acrescentou 70 mil barris por dia em relação ao segundo trimestre de 2025. Essa quantidade equivale, segundo a companhia, à capacidade de produção do FPSO Anna Nery, instalado no campo de Marlim. Para uma empresa intensiva em capital, uma plataforma que opera mais perto da capacidade prevista distribui custos fixos por uma produção maior.
A P-79 ilustra o efeito da execução. A unidade entrou em produção em 1º de maio, três meses antes da previsão do Plano de Negócios 2026 a 2030. Com capacidade para produzir 180 mil barris por dia e comprimir 7,2 milhões de metros cúbicos de gás por dia, a plataforma aumentou a capacidade instalada do campo de Búzios para aproximadamente 1,33 milhão de barris por dia. Em junho, a unidade injetou o primeiro gás 56 dias depois do início da produção, um recorde entre plataformas próprias da companhia.
Essa sequência tem uma tradução para empresas menores. Investimento em equipamento não melhora a margem por si só. O retorno depende do tempo até a operação começar, do uso real da capacidade e da quantidade de vendas que o ativo consegue sustentar. Uma máquina parada continua gerando custo de financiamento, manutenção e depreciação. Um ativo utilizado de forma consistente aumenta a receita sem exigir uma expansão proporcional de despesas.
O refino elevou a receita capturada dentro do próprio mercado
A produção de petróleo é apenas uma parte da equação. A Petrobras também precisa transformar a matéria-prima em derivados que tenham demanda e valor. No segundo trimestre, o fator de utilização das refinarias chegou a 101,2%, recorde histórico informado pela empresa. A produção de derivados alcançou 1,918 milhão de barris por dia, alta de 5,6% em relação ao primeiro trimestre e de 10,9% na comparação anual.
O resultado foi concentrado em produtos de maior valor agregado. Diesel, gasolina e querosene de aviação representaram 68% da produção total de derivados. A companhia produziu 509 mil barris por dia de diesel S10 e 109 mil barris por dia de querosene de aviação, ambos em níveis recordes para o período. O aumento do processamento também reduziu as importações de derivados em 40% na comparação com o trimestre anterior.
O dado da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis ajuda a dimensionar o tamanho da operação. No boletim sobre junho de 2026, a ANP registrou produção brasileira de 5,842 milhões de barris de óleo equivalente por dia. A produção total operada pela Petrobras no mês correspondeu a 82% do resultado nacional, segundo os dados divulgados pela agência.
A participação revela a escala do caso, mas também mostra por que a margem não pode ser lida como uma qualidade abstrata. A Petrobras possui poços, plataformas, refinarias, terminais e uma rede de comercialização. A operação integrada permite decidir quando exportar petróleo, quando processá-lo e quando reduzir compras externas. Cada decisão altera o custo médio e o valor capturado pela companhia.
O empreendedor de uma empresa menor encontra a mesma lógica em proporção diferente. Uma padaria que compra farinha, produz pães e vende diretamente captura etapas que antes ficariam com intermediários. Isso não garante margem maior. É preciso verificar perdas, capacidade ociosa, prazo de recebimento e preço final. A integração só vale quando o ganho obtido supera o custo da etapa incorporada.
A diferença de 3,67 pontos percentuais mede eficiência, não segurança
O ranking do estudo colocou a Petrobras em primeiro lugar, seguida por Saudi Aramco, Chevron, ExxonMobil, bp, Equinor, Shell e TotalEnergies. A margem de 29,15% da brasileira ficou 3,67 pontos acima da Aramco. A Petrobras também registrou lucro líquido de R$ 85,1 bilhões no primeiro semestre, alta de 37,6% sobre o mesmo período de 2025, conforme o levantamento citado pelo UOL.
Há uma conta direta nessa comparação. Se as duas empresas faturassem os mesmos US$ 1 bilhão, a margem da Petrobras produziria US$ 291,5 milhões de lucro líquido. A margem da Aramco produziria US$ 254,8 milhões. A diferença seria de US$ 36,7 milhões. A conta usa as duas margens publicadas no levantamento e não afirma que as empresas tiveram a mesma receita. Ela mostra o que o percentual representa quando a base é igual.
A base real é muito diferente. A Aramco informou lucro líquido ajustado de US$ 67,2 bilhões no primeiro semestre e produção total de hidrocarbonetos de 11 milhões de barris equivalentes por dia. A Petrobras divulgou lucro líquido de R$ 52,4 bilhões apenas no segundo trimestre e fluxo de caixa operacional de R$ 61,8 bilhões no período. Os números não devem ser somados ou comparados diretamente sem conversão de moeda, critério contábil e período equivalente. A margem permite uma leitura mais equilibrada porque relaciona lucro e receita.
Também há fatores externos. O levantamento atribuiu parte da vantagem brasileira ao preço internacional do petróleo e à restrição do tráfego no Estreito de Ormuz, rota por onde passa uma parcela relevante do petróleo mundial. A Petrobras exportou quase 1 milhão de barris por dia no segundo trimestre. O aumento do Brent elevou a receita de exportação, mas também pressionou os preços dos derivados vendidos no Brasil.
Uma margem elevada em um semestre não prova que o modelo será repetido. Preço de commodity muda, campo declina, plataforma atrasa e demanda de combustível oscila. A própria Petrobras informou que campos maduros reduziram parcialmente o efeito positivo do crescimento de Búzios e Mero. O lucro observado é resultado de operação, preço e contexto internacional. Confundir um trimestre forte com uma regra permanente leva a decisões ruins.
O caixa mostra se o lucro virou capacidade de investimento
Margem é uma fotografia da rentabilidade. O caixa mostra se o resultado está disponível para financiar a próxima etapa. No segundo trimestre, a Petrobras informou fluxo de caixa operacional de R$ 61,8 bilhões, crescimento de 46% em 12 meses. Os investimentos somaram R$ 26,7 bilhões, dos quais 82% foram destinados à exploração e produção.
A diferença entre geração operacional e investimento não representa automaticamente dinheiro livre para distribuir. A empresa ainda precisa considerar dívida, impostos, capital de giro, dividendos e compromissos de longo prazo. Mesmo assim, a relação ajuda a avaliar a qualidade do lucro. Uma operação pode apresentar margem positiva no papel e pouco caixa quando vende a prazo, mantém estoques altos ou precisa financiar expansão agressiva.
A Petrobras encerrou o trimestre com dívida bruta de US$ 70,8 bilhões, abaixo do limite de US$ 75 bilhões previsto no plano de negócios. Também aprovou R$ 17,4 bilhões em dividendos e juros sobre capital próprio referentes ao período. Esses dados formam um conjunto mais informativo que o lucro isolado: quanto a operação gerou, quanto a companhia reinvestiu e quanto destinou aos acionistas.
Para uma pequena empresa, o equivalente pode ser uma planilha mensal com quatro linhas: margem líquida, caixa recebido, investimento realizado e dívida a pagar. O dono consegue identificar se a melhora veio de preço, volume, redução de custo ou atraso de despesas. Se a margem subiu, mas o caixa caiu, o resultado exige investigação antes de qualquer retirada de pró-labore extra ou compra de equipamento.
Na segunda-feira, o dono precisa separar margem de faturamento
O primeiro passo é listar os cinco produtos ou serviços que mais vendem e registrar, para cada um, receita, custo direto, impostos, comissão e prazo médio de recebimento. A margem de cada item deve ser calculada com os mesmos critérios. Faturamento alto com custo elevado pode ocupar equipe e espaço sem contribuir para o caixa.
O segundo passo é comparar a capacidade disponível com a capacidade usada. Uma máquina funcionando 40% do tempo, uma agenda com horários vazios ou um estoque que gira lentamente representam capital sem retorno proporcional. A pergunta prática é quanto custa manter o recurso parado e qual venda adicional ele consegue atender sem nova contratação.
O terceiro passo é separar ganho operacional de vento externo. Uma empresa pode vender mais porque aumentou produtividade ou porque o preço do mercado subiu. Os dois movimentos aparecem juntos na receita, mas exigem decisões diferentes. Produtividade pede manutenção do processo. Alta de preço pede cautela com estoques, prazo de compra e previsão de demanda.
Por fim, o empreendedor deve olhar o lucro junto com o caixa. A Petrobras chegou ao topo do ranking de margem com produção maior, refino mais utilizado, exportações elevadas e preços internacionais favoráveis. A lição não é perseguir o percentual de uma petroleira. É descobrir quais etapas da própria operação transformam venda em dinheiro disponível e quais apenas fazem o faturamento parecer maior.
Fontes consultadas
- UOL, margem de lucro da Petrobras e ranking das petroleiras
- Petrobras, resultado financeiro do segundo trimestre de 2026
- Petrobras, produção e vendas do segundo trimestre de 2026
- Saudi Aramco, resultados do primeiro semestre de 2026
- ANP, dados consolidados da produção de petróleo e gás em junho de 2026
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0

Laura Alves é colunista de Empreendedorismo do Empreender com Sucesso. Explica de forma didática conceitos, formalização (MEI) e práticas para quem está começando um negócio.
Comentários (0)