

Febraban Tech 2026 mostra onde estão as oportunidades para fintechs
A Febraban Tech 2026 colocou fintechs, startups e grandes bancos no mesmo espaço para discutir uma mudança que já afeta a operação financeira: a inteligência artificial deixou de ser apenas promessa e passou a exigir infraestrutura, governança e...
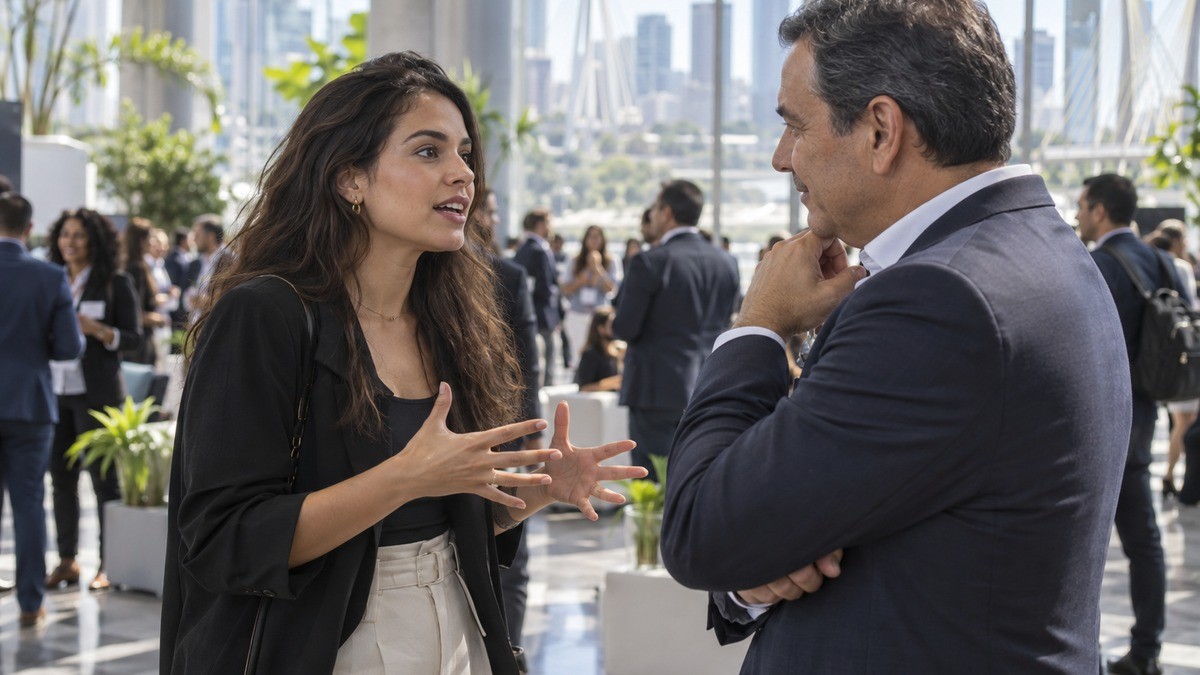
A Febraban Tech 2026 mostrou que a próxima disputa das fintechs não será por uma demonstração mais vistosa de inteligência artificial, mas pela capacidade de resolver uma operação bancária mensurável sem ampliar risco, custo regulatório ou dependência de trabalho invisível. O setor prevê R$ 50,4 bilhões para tecnologia em 2026, enquanto a pesquisa da Febraban registra que 56% dos bancos ainda estão nos primeiros passos de uso de IA. A oportunidade existe, mas ela está na execução específica, na segurança e na prova de resultado.
Esse descompasso muda a pergunta para quem empreende. Em vez de perguntar qual modelo de IA pode ser vendido a um banco, a empresa precisa descobrir qual etapa do negócio pode ser melhorada, com quais dados, dentro de qual regra e com qual indicador de sucesso. A edição realizada de 24 a 26 de agosto, no Distrito Anhembi, em São Paulo, ajuda a desenhar esse mercado com mais precisão.
A pesquisa revela um orçamento grande e uma adoção de IA ainda desigual
O orçamento de tecnologia dos bancos deve alcançar R$ 50,4 bilhões em 2026, alta de 8% sobre 2025, segundo a Pesquisa Febraban de Tecnologia Bancária 2026, realizada em parceria com a Deloitte. O levantamento também aponta 240,8 bilhões de transações bancárias em 2025 e 187,5 bilhões delas no mobile banking. Esses dados indicam escala para fornecedores de tecnologia, mas não significam que todo banco esteja pronto para comprar qualquer solução.
A leitura mais útil está na distância entre investimento e maturidade. A pesquisa informa que 20% das instituições usam IA em larga escala na experiência do cliente, enquanto mais da metade amplia as aplicações. Em outra medida, 56% ainda estão em testes ou na construção de casos de uso. Para uma fintech B2B, essa combinação cria dois tipos de venda: uma solução pronta para uma operação madura e um serviço de implantação, governança e mensuração para a instituição que ainda está validando o problema.
O relatório também registra 226,1 mil profissionais treinados em tecnologia no setor bancário e 42% dos bancos com intenção de ampliar a equipe de tecnologia, com crescimento médio de 22% no headcount da área. A demanda, portanto, não se limita a software. Bancos também precisam de integração, arquitetura, treinamento, controles, monitoramento e documentação que permita demonstrar o funcionamento de um sistema para áreas técnicas, jurídicas e de negócio.
A própria composição do orçamento ajuda a separar oportunidade real de discurso comercial. Cloud e inteligência artificial generativa aparecem entre os temas protagonistas, ambos citados por 84% das instituições como prioridades. Segurança e privacidade de ponta chegam a 100%, de acordo com o material executivo. Uma startup que oferece automação sem explicar acesso, retenção, rastreabilidade e resposta a incidentes vende uma parte pequena de um problema que o comprador precisa resolver por inteiro.
O mobile banking concentra o volume que justifica novos fornecedores
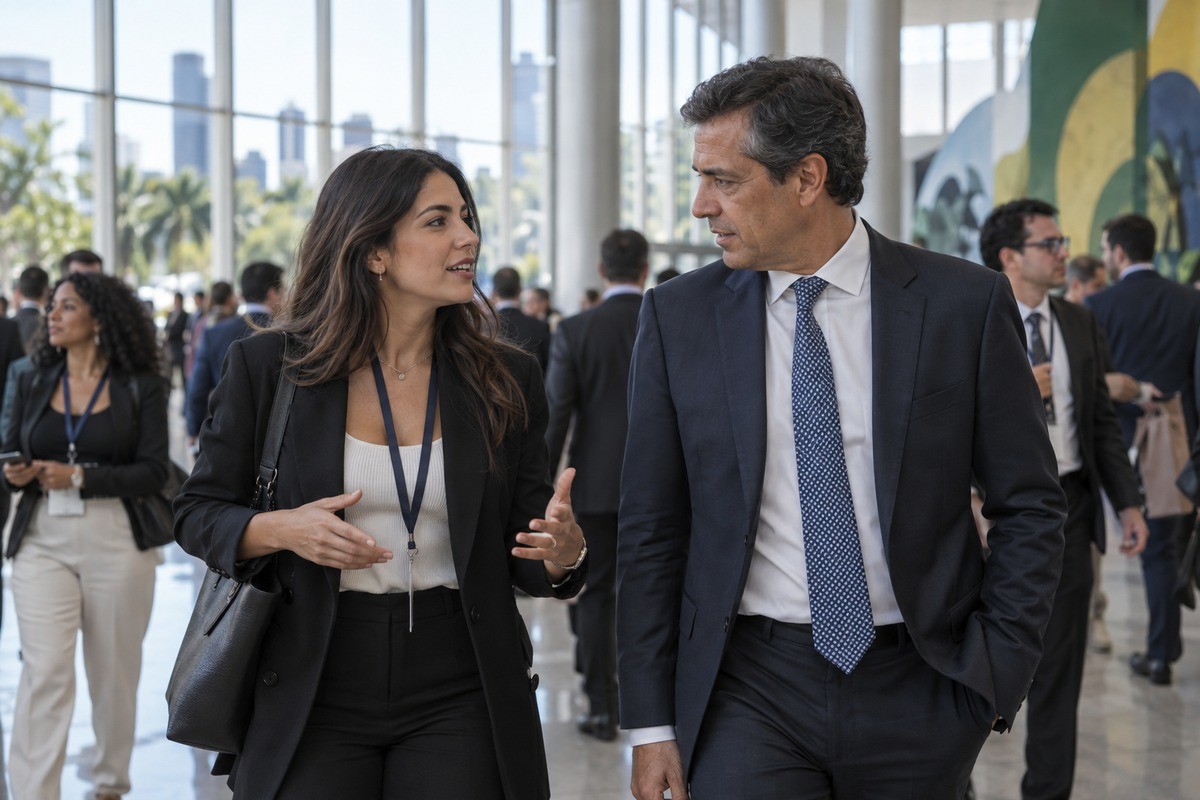
O avanço dos canais digitais cria uma base concreta para produtos de fintech. A Febraban informa que 83% das transações bancárias são feitas por canais digitais, como celular e internet banking, e que o mobile banking cresceu 169% em cinco anos. O PDF da pesquisa detalha uma mudança ainda mais prática: no mobile banking, as transações Pix com movimentação financeira passaram de 24,642 bilhões em 2024 para 29,419 bilhões em 2025, crescimento de 19%.
Minha conta a partir desses dados é direta: foram acrescentadas 4,777 bilhões de transações Pix com movimentação financeira no mobile banking em um ano. Dividido por 12 meses, isso representa uma média de aproximadamente 398 milhões de operações adicionais por mês. A fonte não apresenta essa conversão mensal, ela resulta do cruzamento dos dois valores publicados. Para um fornecedor, esse volume traduz a necessidade de conciliação, prevenção a fraude, disponibilidade, atendimento e análise de anomalias em uma escala que não cabe em conferência manual.
O mesmo relatório mostra o movimento contrário nos canais físicos. Nas agências e nos postos de atendimento, os pagamentos de contas caíram de 124 milhões para 102 milhões entre 2024 e 2025, enquanto os saques recuaram de 99 milhões para 92 milhões. Isso não elimina a agência, mas muda o serviço que ela oferece. A fintech que trabalha com atendimento, identidade digital ou apoio a clientes precisa considerar uma jornada híbrida, na qual o aplicativo concentra volume e a presença humana aparece nos casos de maior complexidade.
Uma empresa finalista mostra quais problemas chegam ao palco
A Arena Fintech recebeu 33 projetos e selecionou 12 finalistas na edição de 2026, realizada no Distrito Anhembi, em São Paulo. A competição deu 90% do peso da nota à avaliação técnica e 10% ao voto do público. Entre os negócios apresentados estava a Complif, voltada à automação e à gestão de compliance e governança. O caso é concreto porque liga uma empresa identificada a uma dor que aparece no orçamento dos bancos: transformar regra, evidência e aprovação em processo controlável.
Outros projetos finalistas atuaram em frentes complementares. A Smart GaaS apresentou o projeto i-Fraud, relacionado à prevenção a fraudes e à análise de risco cibernético. A Depay trabalhou com orquestração de pagamentos, enquanto a Fintalk levou inteligência artificial conversacional para serviços financeiros. Kobana apareceu na gestão financeira e na integração com APIs bancárias; Omnisient, no compartilhamento seguro de dados em nuvem; e PilotIn, no teste e na validação de protótipos digitais.
O conjunto funciona como um mapa de compra. Um banco pode procurar redução de fraude, integração, formalização digital, atendimento ou validação antes de adotar uma solução em escala. O empreendedor que apresenta sua empresa como uma plataforma capaz de fazer tudo perde a chance de demonstrar competência em uma etapa crítica. O comprador quer saber onde o produto entra, quais sistemas precisam ser conectados, o que acontece quando há exceção e quem assume a decisão final.
O evento também colocou C6 Bank e Google Cloud em uma apresentação sobre automação e escalabilidade da análise de dados, com infraestrutura cloud-native e agentes autônomos. O valor desse exemplo está no desenho operacional: a IA depende de dados acessíveis, ambiente escalável e controles para que o agente execute somente o que foi autorizado. Para uma startup menor, o aprendizado não é copiar a arquitetura de um banco, e sim mostrar qual parte da cadeia consegue melhorar com segurança.
Open Finance limita o caminho entre dado autorizado e produto
O Open Finance amplia as possibilidades de crédito, pagamentos e gestão financeira, mas o consentimento não transforma o dado em ativo sem restrição. O Banco Central explica que o cliente escolhe quando e com quem compartilhar suas informações, e que a autorização deve indicar o banco envolvido, os dados ou serviços compartilhados e o prazo adequado à finalidade.
O procedimento oficial tem três momentos: autorização no aplicativo ou internet banking da instituição que receberá os dados, autenticação no ambiente da instituição que os enviará e confirmação da operação. O cliente pode cancelar a autorização pelo aplicativo ou site de qualquer uma das instituições envolvidas. Essa sequência tem consequência comercial para a fintech: a experiência de consentimento faz parte do produto e precisa ser entendida pelo usuário, registrada pela empresa e auditável depois.
Em março, o Banco Central apresentou uma proposta para limitar o repasse de dados do Open Finance a empresas fora do sistema regulado, segundo o Valor Econômico. A discussão alcançou o modelo de instituições integradoras e entidades parceiras e reforçou a preocupação com a circulação de dados transacionais puros. Como a proposta e seus efeitos dependem do processo regulatório, a fintech não deve vender a hipótese como regra definitiva. Deve acompanhar a norma aplicável ao seu modelo, documentar a base legal e esclarecer ao cliente quem recebe cada informação.
Há uma diferença importante entre criar um produto com dado autorizado e construir uma cadeia de repasses difícil de explicar. No primeiro caso, a empresa entrega uma finalidade específica, com prazo e controle. No segundo, aumenta o risco de falha de transparência e de segurança. A oportunidade mais resistente é aquela em que a proteção do dado não aparece como obstáculo ao negócio, mas como uma característica verificável da solução.
O ganho de produtividade precisa ser explicado junto com o impacto no trabalho
A programação tecnológica conviveu com uma tensão trabalhista. Dados da Pesquisa do Emprego Bancário nº 38, elaborada pelo Dieese com base no Novo Caged, mostram que o setor bancário eliminou 8.910 postos em 2025, enquanto o mercado formal brasileiro abriu 1,28 milhão de empregos. Os bancos múltiplos com carteira comercial responderam por 9.138 postos fechados, e a Caixa Econômica Federal teve saldo positivo de 1.185 vagas.
A distribuição também foi desigual. Do saldo negativo total, 5.667 postos eram ocupados por mulheres e 3.243 por homens. O Dieese registrou ainda diferença salarial entre grupos. Nas admissões, homens não negros tiveram remuneração média de R$ 9.644, contra R$ 5.424 para mulheres negras. Esses números não provam que cada demissão foi causada por IA, e a matéria não deve fazer essa atribuição sem evidência. Eles mostram, contudo, que automação acontece em um ambiente de redução de postos e desigualdade, o que torna a governança do trabalho parte da aceitação da inovação.
Para uma fintech, essa questão aparece no contrato e na implantação. O projeto precisa informar quais tarefas serão automatizadas, quais decisões permanecem com pessoas, como os funcionários serão treinados e que indicador será usado para medir o efeito. Reduzir tempo de atendimento pode ser positivo para o cliente, mas um painel que mede somente chamadas encerradas pode estimular respostas rápidas e ruins. Métrica de produtividade precisa conviver com qualidade, reclamação, fraude, retrabalho e resolução.
A segunda-feira do empreendedor começa com um recorte operacional
O primeiro passo é escolher uma única etapa do processo bancário, como conciliação de pagamentos, triagem de fraude, análise documental ou atendimento de uma demanda recorrente. Escreva em uma página o problema, o sistema de origem, o usuário responsável, a decisão que a solução pode apoiar e a decisão que continuará humana.
O segundo passo é montar uma prova com dados controlados. Defina uma linha de base antes de testar: tempo médio, volume processado, taxa de erro, perdas evitadas ou quantidade de retrabalho. Use uma amostra autorizada e registre quais dados entram no teste. Sem linha de base, a empresa pode apresentar uma demonstração impressionante e continuar sem prova de valor.
O terceiro passo é preparar o pacote de confiança. Ele deve conter mapa de dados, permissões, prazo de retenção, logs, tratamento de exceções, plano de incidente e explicação simples para o cliente final. Se o produto usar Open Finance, inclua o fluxo de consentimento e o caminho para cancelamento. Se usar IA generativa, documente limites, revisão humana e casos em que o sistema precisa recusar a resposta.
O quarto passo é buscar uma conversa com o comprador certo. A Arena Fintech reuniu representantes de bancos, fundos, empresas de tecnologia e áreas de inovação. Em uma reunião comercial, a startup deve chegar com o protótipo funcionando, o indicador definido e a integração descrita. O objetivo inicial não precisa ser um contrato nacional. Pode ser um piloto com escopo, prazo, responsável, critério de aprovação e condição de interrupção.
O recado da Febraban Tech 2026 é objetivo: o mercado financeiro tem dinheiro, volume e problemas suficientes para sustentar novas fintechs, mas a compra será seletiva. A empresa que combinar automação com segurança, dado autorizado, operação clara e impacto mensurável estará mais próxima de uma parceria. A que oferecer somente uma promessa de IA continuará disputando atenção em um palco cheio de promessas.
Fontes consultadas
Febraban e Deloitte: Pesquisa Febraban de Tecnologia Bancária 2026, versão executiva em PDF
Febraban: 83% das transações bancárias são feitas pelos canais digitais
Banco Central do Brasil: orientações ao cliente Open Finance
Contraf-CUT: Pesquisa do Emprego Bancário nº 38 e saldo de postos em 2025
Startupi: Febraban Tech 2026, Arena Fintech e soluções apresentadas
Por Laura Alves
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0

Laura Alves é colunista de Empreendedorismo do Empreender com Sucesso. Explica de forma didática conceitos, formalização (MEI) e práticas para quem está começando um negócio.
Comentários (0)