

O milho caiu em Chicago porque uma safra maior mudou a conta da SLC Agrícola
O relatório de outubro do USDA elevou a produtividade americana, derrubou os contratos futuros e expôs o risco de investir em produção sem proteger a receita.
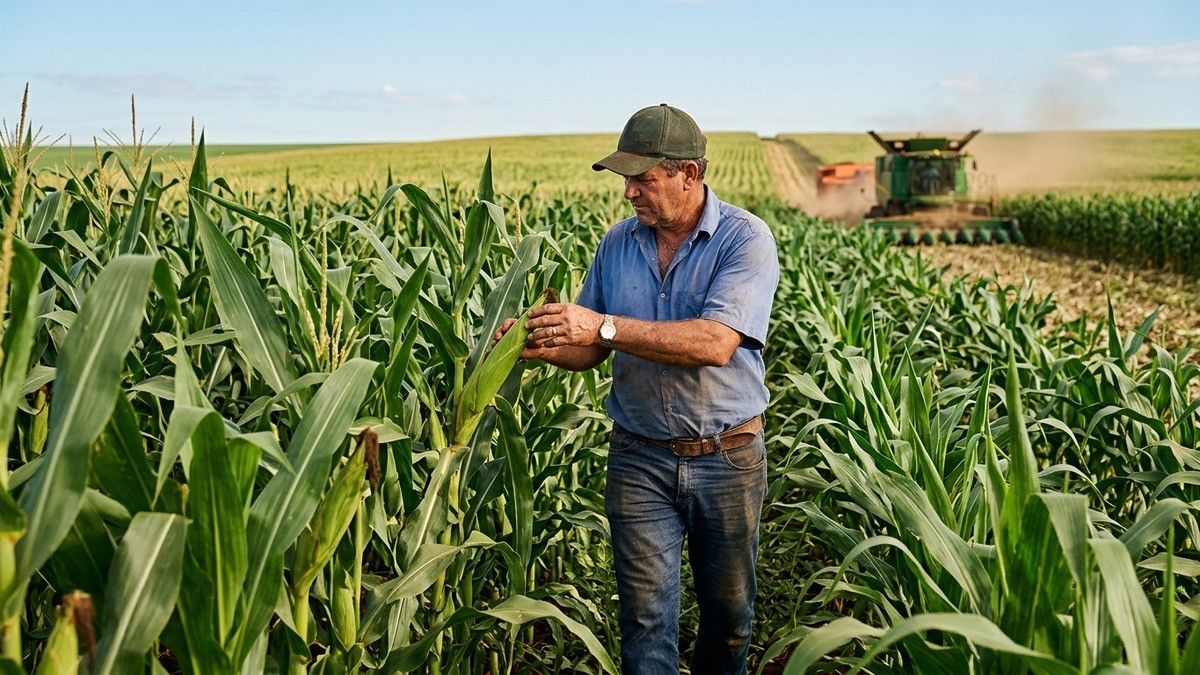
O milho de dezembro caiu 20,50 centavos na Bolsa de Chicago em 9 de outubro de 2026 e fechou a US$ 4,7975 por bushel. A queda não veio de uma nova tarifa, de uma quebra de safra ou de uma mudança na demanda. Veio de uma revisão estatística: o Departamento de Agricultura dos Estados Unidos elevou a previsão de produtividade do milho americano de 178,5 para 181,2 bushels por acre. Em um mercado no qual cada revisão altera a oferta disponível, 2,7 bushels por acre bastaram para mudar a direção dos preços.
A revisão acrescentou 234 milhões de bushels à produção projetada, que passou de 15,800 bilhões para 16,034 bilhões de bushels. Também elevou em 282 milhões de bushels a previsão de estoques no fim da safra. O caso ajuda a entender uma regra prática do agronegócio: uma empresa pode aumentar produtividade, faturamento e investimento, mas ainda ficar exposta quando o preço de referência é formado em outro país e reage a um número que ela não controla.
O USDA encontrou 234 milhões de bushels quando o mercado esperava menos
O relatório de outubro do USDA contrariou a expectativa predominante entre os analistas. A previsão média consultada pela Reuters apontava redução na produção e no rendimento, em razão de condições climáticas adversas durante o verão americano. O órgão entregou o oposto. A produtividade média subiu para 181,2 bushels por acre, enquanto a projeção de produção alcançou 16,034 bilhões de bushels.
O número não é pequeno quando convertido para a unidade usada no mercado. A diferença entre 16,034 bilhões e 15,800 bilhões é de 0,234 bilhão, ou 234 milhões de bushels. Essa oferta adicional equivale a 1,48% da estimativa anterior de produção. O percentual parece modesto, mas aparece no momento em que compradores e vendedores já haviam formado seus preços com uma expectativa de oferta menor.
O relatório primário do USDA é o documento que produz a estimativa, enquanto a reportagem da Reuters publicada pelo Money Times registra a reação do mercado e a comparação com a projeção anterior. A distinção importa. A cotação caiu porque os participantes ajustaram posições diante do dado oficial, não porque uma reportagem tenha criado uma nova safra.
Jack Scoville, analista do The Price Group, classificou a elevação como um choque e disse à Reuters que o relatório era negativo para o mercado. A reação apareceu imediatamente nos futuros de dezembro. O contrato chegou a cair 30 centavos, o limite diário informado na reportagem, antes de fechar com perda de 20,50 centavos.
Uma queda de 20,50 centavos retirou 4,27% do contrato em um dia
O preço de fechamento permite medir o tamanho do movimento sem depender de adjetivos. Dividindo os 20,50 centavos de perda pelo preço final de US$ 4,7975, a queda intradiária equivalente ao ajuste informado chega a aproximadamente 4,27%. O cálculo usa os dois números publicados pela Reuters e serve para separar a impressão de um tombo forte da dimensão efetiva do movimento.
O contrato de referência também acumulou perda de 3,8% na semana. Isso mostra que o relatório não inaugurou sozinho toda a pressão vendedora, mas acelerou um movimento que já vinha sendo formado. A mesma publicação informou que o trigo de dezembro terminou a sessão a US$ 6,71 por bushel, com queda de 12,25 centavos e a sexta semana consecutiva de baixa. A soja para novembro teve comportamento diferente: fechou a US$ 12,92 por bushel, alta de 4,50 centavos no dia e de 1,1% na semana.
Os contratos não se movem como uma tabela fixa de preços. Cada mercado reage ao balanço entre oferta, consumo, estoques, exportações e expectativa. No milho, a elevação da produtividade mudou a parte da equação que mais pressionava o preço naquele momento: a quantidade disponível. A soja conseguiu recuperar parte das perdas porque os participantes avaliaram seus números de maneira menos negativa. O trigo acompanhou o milho, pressionado pelo aumento dos estoques projetados.
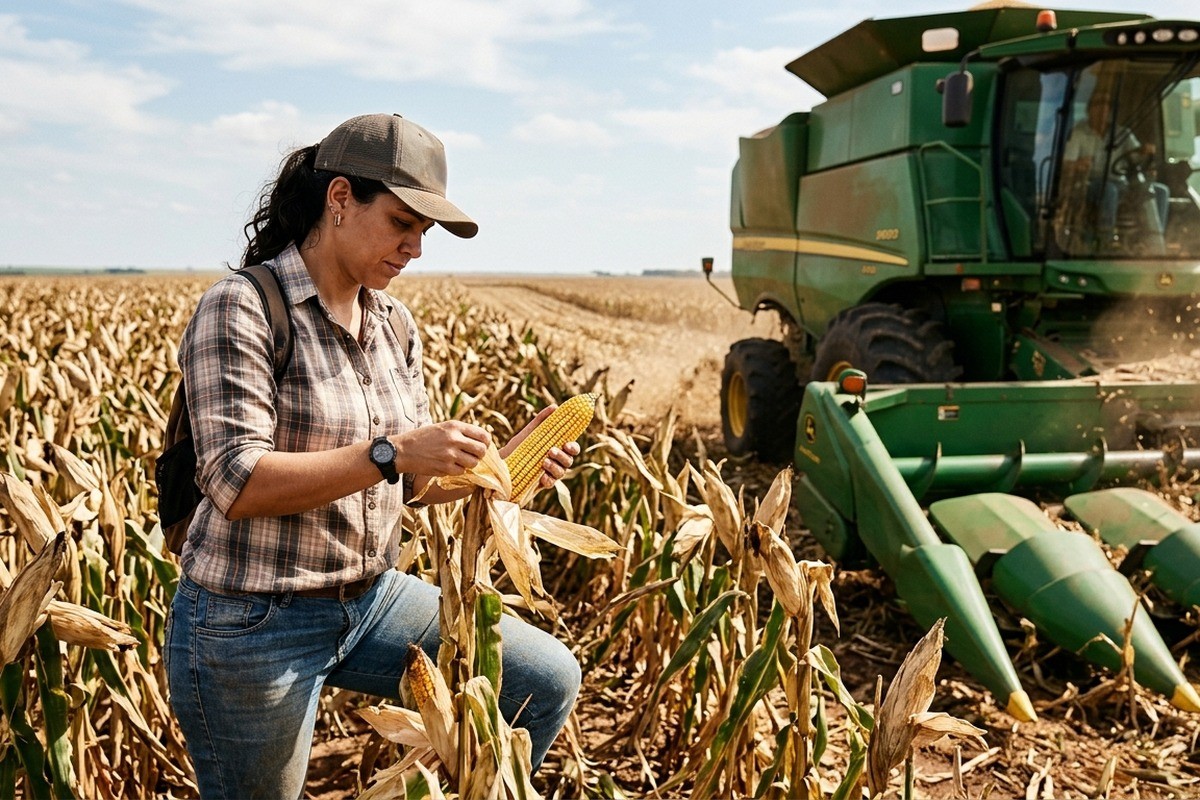
A SLC Agrícola cresceu no milho, mas o preço externo continua fora do controle
A SLC Agrícola mostra como essa regra chega à operação de uma empresa brasileira. No relatório de administração de 2025, publicado no site de relações com investidores, a companhia informou receita de R$ 1,035 bilhão com milho, contra R$ 523,883 milhões em 2024. O valor de 2025 foi 97,6% maior. A receita total da companhia alcançou R$ 8,553 bilhões, alta de 23,7% no mesmo período.
A companhia também registrou resultado bruto de R$ 384,514 milhões no milho em 2025, contra R$ 85,605 milhões em 2024. A diferença nominal foi de R$ 298,909 milhões. O relatório atribui o desempenho às suas operações e apresenta os valores como parte do resultado financeiro da cultura. Esses números formam um caso concreto, com empresa nomeada, período definido e valores publicados, sem exigir que se suponha uma experiência de campo que não foi documentada.
A produção da SLC não ocorre em uma única fazenda. A empresa informou 735.900 hectares cultivados na safra 2024/25, aumento de 11,3%, além de recorde de produtividade do milho. No relatório, a companhia descreveu a estratégia de rotação de culturas, padronização operacional e expansão de irrigação. Em 2025, investiu R$ 1,7 bilhão, 58,2% acima do ano anterior, em aquisição de terras, correção do solo, máquinas, instalações e projetos de irrigação.
O dado mais útil para a leitura do caso está na combinação entre crescimento e exposição. A receita de milho da SLC quase dobrou em um ano, mas o contrato internacional pode cair em uma sessão por causa de uma revisão do USDA. O faturamento publicado pela companhia mostra o resultado passado. A cotação de Chicago influencia a formação das expectativas futuras, mas não transforma automaticamente o número do relatório da SLC em uma previsão para 2026.
O investimento em irrigação reduz o risco agrícola, não elimina o risco de preço
O relatório da SLC registrou R$ 83,4 milhões aplicados em sistemas de irrigação durante 2025. A empresa relaciona esse investimento à mitigação de riscos climáticos e à possibilidade de realizar duas safras por ano em determinadas áreas. A lógica operacional é clara: controlar melhor a água pode tornar a produção mais previsível e melhorar o uso da terra.
O preço do milho pertence a outra camada da decisão. A irrigação pode ajudar a entregar produtividade, mas não impede que um órgão público revise para cima a estimativa de uma safra estrangeira. Quando a oferta projetada aumenta, o produtor ou a companhia precisa lidar com a possibilidade de vender a produção por um preço menor, mesmo tendo executado bem o plantio.
O relatório também mostra o custo financeiro dessa expansão. A SLC terminou 2025 com dívida líquida ajustada de R$ 5,2 bilhões. A relação entre dívida líquida ajustada e Ebitda ajustado caiu de 2,34 vezes em 30 de setembro para 1,97 vez em 31 de dezembro, segundo a própria companhia. A empresa ainda informou juros médios de 15,1% ao ano no fim do período. Uma operação maior pode diluir custos e ampliar receita, mas também aumenta a importância do calendário de vendas, dos contratos de proteção e da liquidez.
O caso não permite concluir que a queda de Chicago tenha causado perda à SLC. A publicação do USDA ocorreu em outubro de 2026, enquanto os valores financeiros citados no relatório da companhia são de 2025. O que se pode afirmar é a existência de um mecanismo verificável: uma empresa brasileira amplia sua produção e seus investimentos, enquanto o preço de referência reage a uma estimativa americana de oferta. Confundir esses dois momentos produziria uma conclusão que os dados não sustentam.
Na segunda-feira, a decisão começa separando produção, preço e caixa
O dono de um negócio ligado ao milho pode transformar o episódio em um procedimento de controle. O primeiro passo é registrar, na mesma planilha, a produtividade esperada, o volume que já tem comprador, o preço contratado e a parcela ainda exposta à cotação. Esses campos não devem ser misturados. A produtividade responde à operação. O preço contratado responde ao acordo comercial. A exposição responde ao que ainda será vendido.
O segundo passo é anotar a fonte e a data de cada número. A estimativa do USDA de 16,034 bilhões de bushels é diferente da previsão de 15,800 bilhões divulgada um mês antes. O preço de US$ 4,7975 por bushel é o fechamento do contrato de dezembro em 9 de outubro. Já a receita de R$ 1,035 bilhão da SLC é um valor anual de 2025. Colocar os três números na mesma coluna, sem período e unidade, impede qualquer comparação confiável.
O terceiro passo é calcular o caixa em duas situações documentadas: o volume já protegido pelo preço contratado e o volume que continua sujeito à cotação. O cálculo não prevê o próximo preço. Ele apenas mostra quanto da receita depende de uma variável externa. Se a empresa possui financiamento, o vencimento das parcelas deve aparecer na mesma visão. No caso da SLC, o relatório demonstra por que investimentos, dívida e comercialização precisam ser lidos juntos.
O episódio de Chicago ensina um limite operacional objetivo. Melhorar produtividade resolve uma parte do problema, mas não substitui a gestão do preço. A SLC Agrícola publicou crescimento de receita, resultado bruto recorde no milho e investimentos em irrigação. O USDA publicou uma revisão que derrubou os contratos futuros. São fatos compatíveis, porque pertencem a etapas diferentes da cadeia. A regra prática é acompanhar cada etapa com seu próprio número, sua fonte e sua data.
Fontes consultadas
USDA, página oficial dos relatórios World Agricultural Supply and Demand Estimates
SLC Agrícola, relatório de administração de 2025 e indicadores financeiros
CME Group, referência sobre contratos futuros de milho e formação de preços
Conab, informações oficiais sobre safras brasileiras de grãos
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0
Carla Ribeiro é colunista de Dicas de Negócios do Empreender com Sucesso. Conteúdo direto e operacional sobre gestão, finanças e crescimento de pequenas empresas, em formato de frameworks práticos.
Comentários (0)