

Tarifaço leva empresas brasileiras a trocar a exportação direta por operação local nos EUA
A diferença entre tributar uma venda de US$ 100 e uma remessa atacadista de US$ 25 mudou a conta de moda, móveis e acessórios.
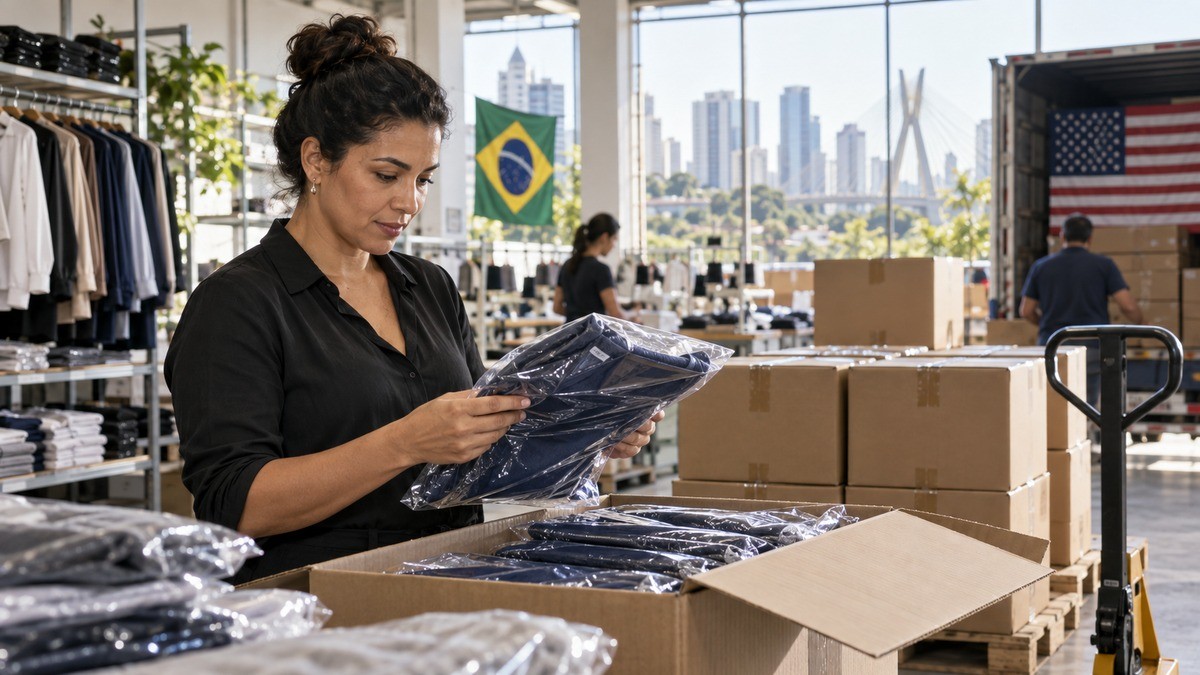
A queda de 9,7% nas exportações brasileiras para os Estados Unidos entre janeiro e agosto de 2026 não significa que todas as empresas estejam abandonando aquele mercado. Ela mostra que vender diretamente do Brasil ficou mais caro e que algumas companhias passaram a comparar esse modelo com a abertura de uma operação americana. A mudança central está na base sobre a qual a tarifa é calculada: no cross-border direto, o valor pode ser o preço final ao consumidor; com uma subsidiária local, a importação ocorre pelo preço de atacado entre as empresas.
A diferença aparece numa simulação publicada pelo CEO da Globalfy, Diego Sampaio, e reproduzida pela Exame. Um vestido vendido por US$ 100 teria US$ 53,50 em imposto e sobretaxas no primeiro arranjo. Se a matriz brasileira vender o mesmo produto por US$ 25 para uma subsidiária nos Estados Unidos, o valor calculado cai para US$ 13,38. A estrutura local não elimina a tarifa nem transforma toda empresa em candidata a uma filial. Ela muda o ponto da operação em que a alfândega calcula a cobrança.
A queda do comércio esconde uma decisão de estrutura
Os dados oficiais do Ministério do Desenvolvimento, Indústria, Comércio e Serviços registraram US$ 24,1 bilhões em exportações brasileiras para os Estados Unidos no acumulado até agosto de 2026. O total ficou 9,7% abaixo do mesmo período de 2025. A retração ajuda a medir o efeito agregado, mas não explica o que cada empresa precisa rever em sua operação.
Na apuração publicada pela Exame, a Globalfy relatou queda de aproximadamente 50% na procura de marcas brasileiras interessadas em começar uma operação americana nos 18 meses anteriores. Para as empresas que ainda não vendiam nos Estados Unidos, a incerteza sobre preço, frete, impostos e prazo elevou o custo de esperar. Para as que já tinham clientes no país, o cálculo foi outro: manter a venda direta ou formar uma empresa americana capaz de importar, armazenar e revender.
A Globalfy é o caso nomeado que aparece nessa mudança. A companhia, fundada por Diego Sampaio, oferece formação de empresas nos Estados Unidos, apoio a endereço comercial, conta bancária, contabilidade e conformidade para fundadores internacionais. Na própria apresentação institucional, a empresa informa ter mais de 700 avaliações e nota 4,9 de 5 no Trustpilot. Esse dado não prova que cada cliente abriu uma subsidiária por causa da tarifa, mas identifica a organização que reportou a alteração na demanda e permite separar o relato comercial de uma estatística oficial de comércio.
O mesmo relato cita três tipos de operação que passaram a ser reavaliados: uma fabricante de óculos reorganizou a distribuição, uma indústria moveleira deixou de vender por distribuidores para testar o modelo direto ao consumidor e uma marca de vestuário com produção na Turquia e em Portugal levou estoque para dentro dos Estados Unidos. As empresas não são nomeadas na fonte, por isso não entram aqui como se fossem cases verificáveis. O que pode ser afirmado é o padrão descrito: estoque, importador e distribuição deixaram de ser decisões posteriores à venda e passaram a fazer parte da formação do preço.
A sobretaxa passou a somar 37,5% em parte dos produtos
A conta ficou mais difícil em julho. A decisão da United States Trade Representative estabeleceu uma tarifa adicional de 25% sobre produtos brasileiros, com exceções, aplicável a mercadorias importadas para consumo a partir de 22 de julho de 2026. O MDIC explicou que uma segunda medida acrescentou 12,5% a produtos brasileiros em uma investigação mais ampla sobre trabalho forçado.
As duas cobranças não atingem todos os itens da mesma maneira. Segundo a nota do MDIC, aproximadamente 23,1% das exportações brasileiras para os Estados Unidos, tomando como base o comércio de 2024, ficaram sujeitas às sobretaxas das investigações da Seção 301. Em 16,5% das exportações, as duas medidas podem incidir juntas, chegando a 37,5%. Móveis, confecções, calçados, máquinas, equipamentos e vários tipos de madeira aparecem entre os produtos alcançados simultaneamente. Outros itens ficaram fora dessas sobretaxas, embora continuem sujeitos às tarifas ordinárias de seu código.
Essa distinção é decisiva para não transformar uma taxa máxima em regra universal. Uma empresa que vende café, por exemplo, não deve aplicar automaticamente a mesma conta de uma marca de roupas. O produto precisa ser classificado no código tarifário correto, e a lista de exceções precisa ser conferida antes de qualquer projeção. A própria USTR registra que a medida de 25% tem produtos excluídos e que a incidência depende do enquadramento da mercadoria.
O setor moveleiro oferece uma medida concreta da pressão. A Associação Brasileira das Indústrias do Mobiliário informou que os embarques brasileiros de móveis e colchões para os Estados Unidos somaram US$ 49,6 milhões entre janeiro e maio de 2026, queda de 41,7% na comparação anual. A participação americana nas exportações brasileiras do segmento caiu de 27,8% para 17,4%. No mesmo período, as exportações totais brasileiras de móveis e colchões recuaram 6,9%, para US$ 284,8 milhões, enquanto as vendas aos demais destinos cresceram cerca de 6,4%.
O valor de atacado desloca a cobrança dentro da cadeia
Na simulação da Globalfy, o vestido tem preço de US$ 100 para o consumidor e alíquota ordinária de importação de 16%. No cross-border, a base é US$ 100. O imposto ordinário corresponde a US$ 16. A sobretaxa de 37,5% corresponde a US$ 37,50. A soma chega a US$ 53,50, deixando US$ 46,50 antes de frete, marketing, meios de pagamento, armazenagem e margem.
No modelo com subsidiária, a matriz brasileira vende o vestido à empresa americana por US$ 25. Os 16% passam a representar US$ 4. A sobretaxa de 37,5% representa US$ 9,38. O total fica em US$ 13,38. A subtração entre as duas estruturas é de US$ 40,12 por vestido, considerando somente os impostos da simulação. Em termos relativos, a cobrança cai de 53,5% do preço final para 13,38% do preço ao consumidor, porque a base de importação caiu de US$ 100 para US$ 25.
Essa é a conta própria possível com os números publicados. Ela não é uma promessa de economia líquida. A subsidiária acrescenta custos que não aparecem na coluna da tarifa: constituição, contabilidade, declarações fiscais, endereço, armazenagem, contratação de operador logístico, capital de giro e gestão do estoque. Também exige que o preço atacadista entre empresas relacionadas seja defensável segundo as regras aplicáveis. A diferença tributária só faz sentido depois de incluir esses itens e verificar se a classificação do produto está correta.
O caso também mostra por que a operação local não é um truque para apagar a tarifa. A mercadoria continua saindo do Brasil e entrando nos Estados Unidos. A alteração está no importador e na etapa comercial que ocorre antes da entrada. A empresa americana compra da matriz, assume a importação e revende ao consumidor. A margem de varejo e os custos que surgem depois da entrada ficam fora da base aduaneira descrita na simulação, mas continuam existindo no resultado financeiro da operação.
O fim do de minimis retirou uma saída para remessas pequenas
Outro ponto mudou antes do tarifaço específico contra o Brasil. Em 24 de junho de 2026, a U.S. Customs and Border Protection publicou a suspensão indefinida da isenção de minimis para mercadorias de até US$ 800. A regra alcança remessas que chegam por todos os meios, incluindo a rede postal internacional, salvo exceções previstas em autoridade própria. A página de perguntas frequentes da CBP informa que os envios passaram a exigir procedimento de entrada apropriado, em vez de usar a antiga entrada livre de imposto.
Para uma marca que enviava cada pedido diretamente ao consumidor, a mudança atingiu a lógica de pequenos pacotes. O valor baixo da encomenda deixou de funcionar como proteção automática contra a cobrança. A empresa passou a precisar de dados de entrada, classificação, pagamento e documentação compatíveis com o novo procedimento. Isso não torna uma subsidiária obrigatória, mas reduz a vantagem operacional de tratar todas as vendas como remessas isoladas.
A diferença entre os dois modelos aumenta quando a companhia precisa entregar rápido ou consolidar estoque. Um pacote individual enviado do Brasil carrega frete e desembaraço em cada pedido. Um lote importado por uma empresa americana concentra a entrada e permite separar a entrega doméstica da etapa internacional. A vantagem depende do volume, do giro e do custo de manter estoque. A fonte não sustenta um número único para todos os setores, portanto a decisão precisa ser feita por produto, código e margem.
O primeiro passo é refazer a planilha por código e por preço
Na segunda-feira, o dono de uma empresa que vende aos Estados Unidos deve abrir uma planilha por SKU, sem começar pela pergunta sobre abrir ou não uma subsidiária. Para cada item, registre código HTS, país de origem, preço final, preço de transferência pretendido, tarifa ordinária, sobretaxas aplicáveis, frete, seguro, desembaraço, armazenagem, meio de pagamento e prazo de entrega. O primeiro documento a conferir é a lista oficial da USTR e a classificação aduaneira, não uma notícia que resuma o tarifaço.
Depois, faça duas colunas com a mesma venda. Na primeira, a empresa brasileira é a vendedora e o envio ocorre direto ao consumidor. Na segunda, a matriz vende para a empresa americana por um valor atacadista documentado, e a subsidiária assume importação e revenda. A simulação publicada usa US$ 100 e US$ 25, mas esses valores são do exemplo da Globalfy, não uma tabela que sirva para qualquer negócio. Substitua-os pelos preços efetivos e acrescente o custo anual da estrutura local.
O resultado precisa responder a três perguntas verificáveis: qual valor entra na base aduaneira, quem será o importador e quanto sobra depois de todos os custos, incluindo a tarifa. Se a diferença entre os modelos não cobrir contabilidade, conformidade, estoque e capital de giro, a subsidiária não se justifica pela conta tributária. Se cobrir, a empresa ainda precisa validar o código do produto, o contrato entre as partes e o procedimento de entrada com um profissional habilitado antes de alterar a operação.
Fontes consultadas
- Exame, Tarifaço muda estratégia de empresas brasileiras que vendem aos EUA
- MDIC, Balança Comercial Mensal, dados consolidados
- MDIC, Alcance das medidas tarifárias dos Estados Unidos
- USTR, Notice of Action sobre produtos do Brasil
- U.S. Customs and Border Protection, Federal Register Notices 2026
- ABIMÓVEL, tarifa de 25% e exportações de móveis
- Globalfy, serviços para empresas internacionais nos Estados Unidos
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0

Somos o maior portal de empreendedorismo do Brasil. Nascemos da crença inabalável de que todo mundo tem dentro de si o potencial para construir algo extraordinário basta acessar a mentalidade certa. Com mais de 1,3 milhão de seguidores no Instagram e milhares de leitores diários no nosso portal, criamos conteúdo que transforma: dicas práticas de negócios, histórias reais de superação, estratégias de marketing e desenvolvimento pessoal que você pode aplicar hoje mesmo.
Comentários (0)