

Reforma tributária separa a conta de franqueadoras e franqueados a partir de 2027
Royalties, folha de pagamento, créditos e prazo de opção no Simples criam decisões diferentes dentro da mesma rede
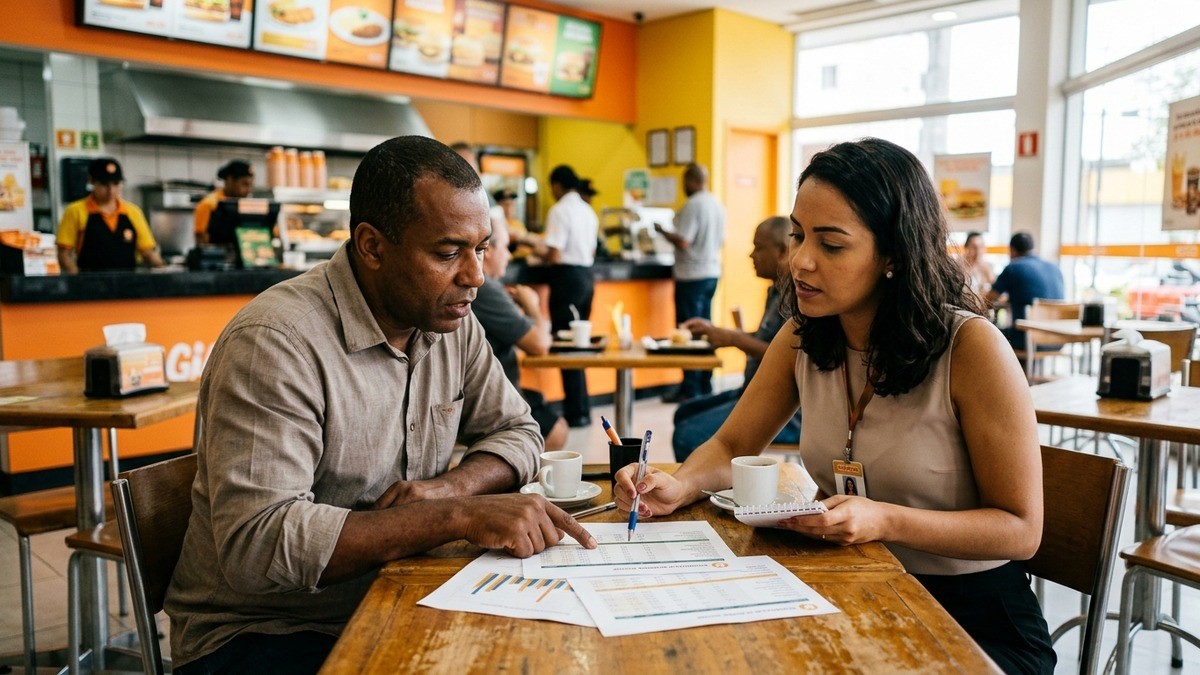
A reforma tributária vai dividir a conta das franquias em duas frentes. A franqueadora tende a pagar mais sobre royalties e taxas porque sua despesa central é a folha de pagamento, que não gera crédito de IBS e CBS. O franqueado, por sua vez, terá de decidir se mantém esses tributos dentro do Simples Nacional ou se adota o recolhimento pelo regime regular para aproveitar créditos. A diferença não está no tamanho da marca, mas no tipo de receita e de gasto que sustenta cada CNPJ.
O caso discutido pela Associação Brasileira de Franchising (ABF) mostra o problema com nitidez. Em painel da ABF CON 2026, realizado entre 28 de outubro e 1º de novembro na Ilha de Comandatuba, na Bahia, Elmo Pinheiro, diretor jurídico do Giraffas, tratou da escolha que os operadores da rede terão pela frente. Natan Baril, diretor jurídico da ABF, apresentou as projeções para o setor. A transição começa em 2026 e termina em 2033, mas a primeira decisão operacional para muitas empresas ocorre antes: a escolha do modelo de recolhimento para o primeiro semestre de 2027.
Royalties viram a linha mais pressionada para quem franqueia
A Lei Complementar nº 214, publicada no Planalto, criou o IBS, de competência compartilhada entre estados e municípios, e a CBS, federal. Os dois tributos seguem a lógica de crédito financeiro: a empresa calcula o imposto sobre suas vendas e desconta créditos relacionados a aquisições permitidas pela lei. A regra muda a forma de olhar para cada custo da operação.
Uma franqueadora recebe taxa inicial, royalties, valores de publicidade e receitas de serviços. A remuneração pode estar concentrada em direitos, suporte, treinamento e mão de obra especializada. O salário pago à equipe, porém, não se transforma em crédito de IBS ou CBS. O custo continua existindo, enquanto a possibilidade de compensação fica concentrada em outros itens, como serviços e aquisições que atendam às condições legais.
É por isso que Baril disse à ABF que taxa de franquia e royalties são as duas rubricas de maior relevância na modelagem financeira e sofrerão majoração tributária ao longo da transição. A entidade projetou impacto adicional de 4,3 pontos percentuais sobre a receita já em 2027. Entre 2029 e 2032, a elevação prevista é de 1,3 ponto percentual por ano, chegando a um aumento acumulado de até 7,3 pontos percentuais na carga sobre royalties e taxas em 2033. Esses números foram publicados pelo Seu Dinheiro a partir do painel da ABF CON 2026.
A conta afeta a relação entre as partes. Se a franqueadora repassar integralmente o aumento para a taxa ou para o royalty, a unidade pode perder margem. Se absorver tudo, a sede reduz o próprio resultado. Se alterar a forma de cobrança, precisará rever contrato, circular de oferta e política comercial. O problema aparece antes da alíquota cheia, porque a rede precisa testar preços, fornecedores e regras de remuneração durante anos de convivência entre o modelo antigo e o novo.
Giraffas expõe a diferença entre vender ao consumidor e vender para empresas
O Giraffas aparece no debate porque sua operação ajuda a visualizar a escolha do franqueado. Uma unidade de alimentação vende principalmente para pessoas físicas. Esse consumidor final não aproveita créditos tributários. Portanto, o benefício de sair do Simples tradicional pode ser menor para uma loja B2C do que para uma empresa que vende para outras companhias ou tem despesas relevantes com crédito permitido.
A ABF informou no painel que mais de 94% dos franqueados do varejo brasileiro estão no Simples Nacional. A entidade também estimou impacto adicional de 2,6 a 3 pontos percentuais na carga tributária dos franqueados no Simples. Para empresas no regime regular da CBS, a previsão média para 2027 é de aumento de 3,3 pontos percentuais. Os percentuais não são uma taxa automática para cada loja. São referências setoriais que precisam ser confrontadas com faturamento, compras, aluguel, folha, perfil dos clientes e estrutura contratual.
A diferença pode ser demonstrada com os próprios números publicados. O intervalo de impacto estimado para o franqueado no Simples vai de 2,6 a 3 pontos percentuais, uma faixa de 0,4 ponto percentual. Comparado com a previsão média de 3,3 pontos para quem está no regime regular da CBS, o limite superior do Simples fica 0,3 ponto abaixo. A leitura é direta: escolher o regime regular não significa pagar menos por definição. O crédito obtido precisa superar o custo adicional e a complexidade do recolhimento.
Elmo Pinheiro afirmou que haverá casos em que o franqueado que vende ao consumidor final terá vantagem em permanecer no Simples. Em outras operações, a possibilidade de tomar créditos sobre aluguel de shopping, equipamentos e determinadas compras pode mudar o resultado. A lei permite que o optante do Simples escolha apurar IBS e CBS pelo regime regular, mas a decisão depende da composição real do negócio. Uma unidade de alimentação e uma franqueada que atende empresas podem estar na mesma rede e chegar a conclusões diferentes.
O Simples híbrido muda o imposto sem tirar a empresa do regime
A opção que entrou no radar das franquias não exige abandonar o Simples inteiro. A empresa pode continuar recolhendo os demais tributos pelo regime simplificado e retirar IBS e CBS da guia unificada. Nesse formato, chamado de Simples híbrido, os dois tributos seguem as regras do regime regular. A possibilidade está prevista na Lei Complementar nº 214 e foi explicada pela Receita Federal.
A diferença prática aparece na cadeia de crédito. No Simples tradicional, a empresa continua com IBS e CBS dentro da guia única e não se apropria desses créditos como uma optante do regime regular. No modelo híbrido, a empresa passa a apurar os dois tributos separadamente. Isso pode melhorar a posição comercial quando seus clientes são pessoas jurídicas interessadas em aproveitar créditos na aquisição.
A Receita estabeleceu que a decisão feita entre 1º e 30 de setembro de 2026 produz efeitos de janeiro a junho de 2027. Uma nova oportunidade está prevista para março de 2027, com efeitos no segundo semestre. A escolha também pode ser cancelada até 30 de novembro, segundo a orientação publicada pelo órgão. Para uma rede, esse calendário exige que a franqueadora entregue dados às unidades antes do prazo, sem transformar uma estimativa nacional em resposta automática para todos os pontos.
O material oficial da Receita também separa duas decisões que costumavam ser tratadas como uma só. A empresa que ainda não está no Simples precisa pedir ingresso para 2027. A empresa que já está no regime não precisa fazer nova opção para permanecer nele, mas deve avaliar o tratamento de IBS e CBS. Confundir permanência no Simples com escolha do regime regular pode levar o franqueado a protocolar a medida errada ou perder o período de análise.
O fornecedor passa a influenciar o crédito e o caixa da unidade
O efeito chega à compra de mercadorias, equipamentos, serviços e aluguel. O preço continua relevante, mas o regime tributário do fornecedor passa a entrar na comparação. Uma contratação de empresa enquadrada no regime regular pode oferecer crédito de IBS e CBS quando a operação cumprir as condições legais. O fornecedor mais barato, visto apenas na nota final, pode não gerar o melhor resultado depois do crédito. A franqueadora precisa mapear a rede de abastecimento, e o franqueado precisa entender quais aquisições realmente entram no cálculo.
Esse ajuste não se resolve com uma planilha que liste somente alíquotas. A unidade precisa separar compras para revenda, equipamentos, aluguel, serviços, folha e despesas sem crédito. Depois, deve conferir os documentos fiscais e a situação tributária de cada fornecedor. A lei institui o crédito como parte da mecânica do imposto, mas não transforma todo pagamento em crédito automático. A validação depende do tipo de operação, do documento e das regras aplicáveis.
O fluxo de caixa também muda com o split payment, mecanismo de retenção do imposto no momento em que o pagamento da venda é liquidado. Hoje, a empresa recebe o valor integral e conserva o dinheiro dos tributos até o vencimento da guia. Com a implantação gradual prevista a partir do segundo semestre de 2027, parte desse intervalo deixa de financiar a operação. Natan Baril resumiu o efeito no painel: o período em que a empresa trabalha com o dinheiro antes do pagamento tributário desaparece.
Para uma franquia, essa mudança não fica restrita ao departamento fiscal. O caixa da loja paga salários, aluguel, fornecedores e royalties em datas diferentes. Se o imposto for separado na liquidação da venda, a unidade terá menos dinheiro disponível entre a venda e os demais vencimentos. O contrato de franquia, o prazo de repasse e a política de compras passam a precisar de uma leitura conjunta. A própria ABF afirmou que contratos de franquia, locação e fundos cooperados de propaganda entram na revisão.
O calendário transforma uma discussão de 2033 em decisão de 2026
A Receita Federal descreve 2026 como ano de teste. Em 2027, a CBS passa a substituir PIS e Cofins, e o IBS começa com alíquota de teste de 0,1%. De 2029 a 2032, ICMS e ISS diminuem gradualmente enquanto o IBS aumenta. Em 2033, o modelo estará integralmente em vigor. O cronograma oficial está na página de orientação da Receita Federal.
A alíquota de referência da CBS calculada pelo Tribunal de Contas da União foi de 11,3% em decisão de 28 de outubro de 2026. O TCU informou que analisou 17 módulos apresentados pela Receita e usou uma ferramenta própria para conferir o cálculo. O percentual é referência, não uma cobrança final uniforme para cada atividade. Ainda assim, ele mostra por que a rede precisa abandonar projeções baseadas somente na alíquota cheia estimada em notícias anteriores.
No caso do Giraffas e de redes semelhantes, o erro seria tratar franqueadora e unidade como uma única empresa para fins de decisão. A sede deve calcular a pressão sobre royalties, taxas e serviços. A loja deve medir vendas B2C, compras com potencial de crédito, aluguel, equipamentos e caixa. O contrato precisa conectar as duas contas. Uma política de preço definida pela sede pode proteger a franqueadora e apertar a unidade, ou preservar a unidade e consumir a margem da rede.
Na próxima reunião, a decisão começa por quatro documentos
O dono de uma unidade pode transformar a discussão em uma verificação concreta. Primeiro, extraia do contrato o percentual ou valor fixo de royalties, a taxa de publicidade, as datas de pagamento e as cláusulas de repasse tributário. Segundo, separe os últimos meses de compras em quatro grupos: mercadoria, equipamento, aluguel e serviços. Terceiro, identifique quais fornecedores emitem documentos capazes de sustentar crédito e quais despesas são folha ou consumo sem essa possibilidade. Quarto, compare o Simples tradicional com o híbrido usando as vendas para pessoas físicas e jurídicas em linhas separadas.
O resultado deve ser uma tabela com duas colunas de decisão, não uma recomendação genérica. Em uma coluna, ficam o imposto dentro do Simples, os créditos que deixam de ser apropriados e o caixa preservado até a guia. Na outra, ficam o IBS e a CBS no regime regular, os créditos possíveis, o custo administrativo e o efeito do split payment. O contador pode validar a apuração, mas a rede precisa fornecer os contratos, as notas e o perfil real de venda. Sem esses documentos, a escolha entre os modelos será uma impressão.
A franqueadora também deve fechar o mesmo levantamento antes de alterar preço ou contrato. O que deu errado no caminho da transição seria aplicar a mesma resposta a todos os CNPJs. Os números da ABF mostram faixas diferentes, a lei cria caminhos distintos e o calendário já abriu a primeira janela de opção. A regra funciona quando a análise começa pela operação que produz a receita, não pelo nome do regime.
Fontes consultadas
- Seu Dinheiro, painel da ABF CON 2026 e impactos no franchising
- Planalto, Lei Complementar nº 214
- Receita Federal, opção pelo Simples e pelo regime regular em 2027
- Receita Federal, entenda a Reforma Tributária do Consumo
- ABF, pontos críticos e papel do franchising na reforma
- TCU, cálculo da alíquota de referência da CBS
Qual é a Sua Reação?
 Curtir
0
 Não Gostei
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0
Carla Ribeiro é colunista de Dicas de Negócios do Empreender com Sucesso. Conteúdo direto e operacional sobre gestão, finanças e crescimento de pequenas empresas, em formato de frameworks práticos.
Comentários (0)